
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 12394
在商业环境日趋复杂、不确定性显著增强的今天,企业风险管理早已超越防范损失的单一维度,转向创造价值的核心目标。COSO ERM 2017新框架从理念、结构到定位做出全面升级,不仅厘清了与旧框架、与内部控制的边界,更重塑了风险与价值的关联,将风险管理融入企业战略与运营全过程,成为现代企业管理的重要指引。
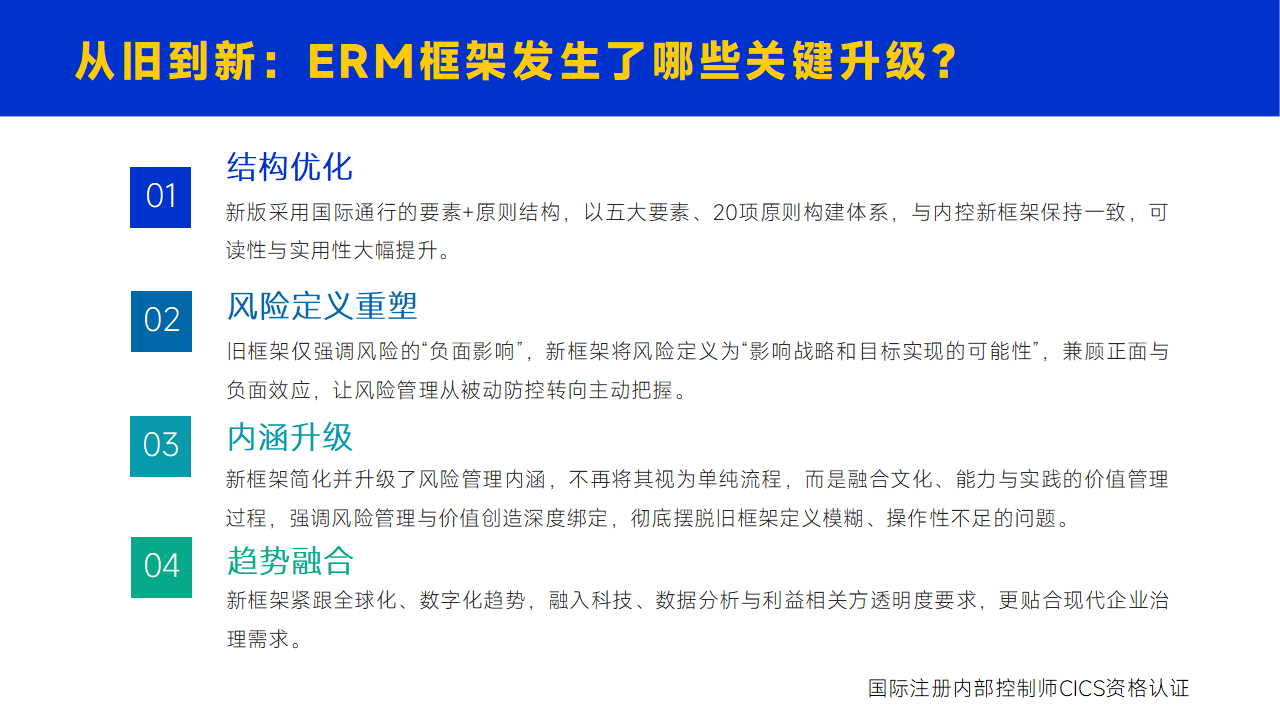
新版企业风险管理框架最直观的变化,是采用了国际通行的要素 原则结构,以五大要素、20项原则构建体系,与内控新框架保持一致,可读性与实用性大幅提升。更深层的变革在于风险定义的重塑:旧框架仅强调风险的“负面影响”,而新框架将风险定义为“影响战略和目标实现的可能性”,兼顾正面与负面效应,让风险管理从被动防控转向主动把握。
新框架还简化并升级了风险管理内涵,不再将其视为单纯流程,而是融合文化、能力与实践的价值管理过程,强调风险管理与价值创造深度绑定,彻底摆脱旧框架定义模糊、操作性不足的问题。同时,新框架紧跟全球化、数字化趋势,融入科技、数据分析与利益相关方透明度要求,更贴合现代企业治理需求。
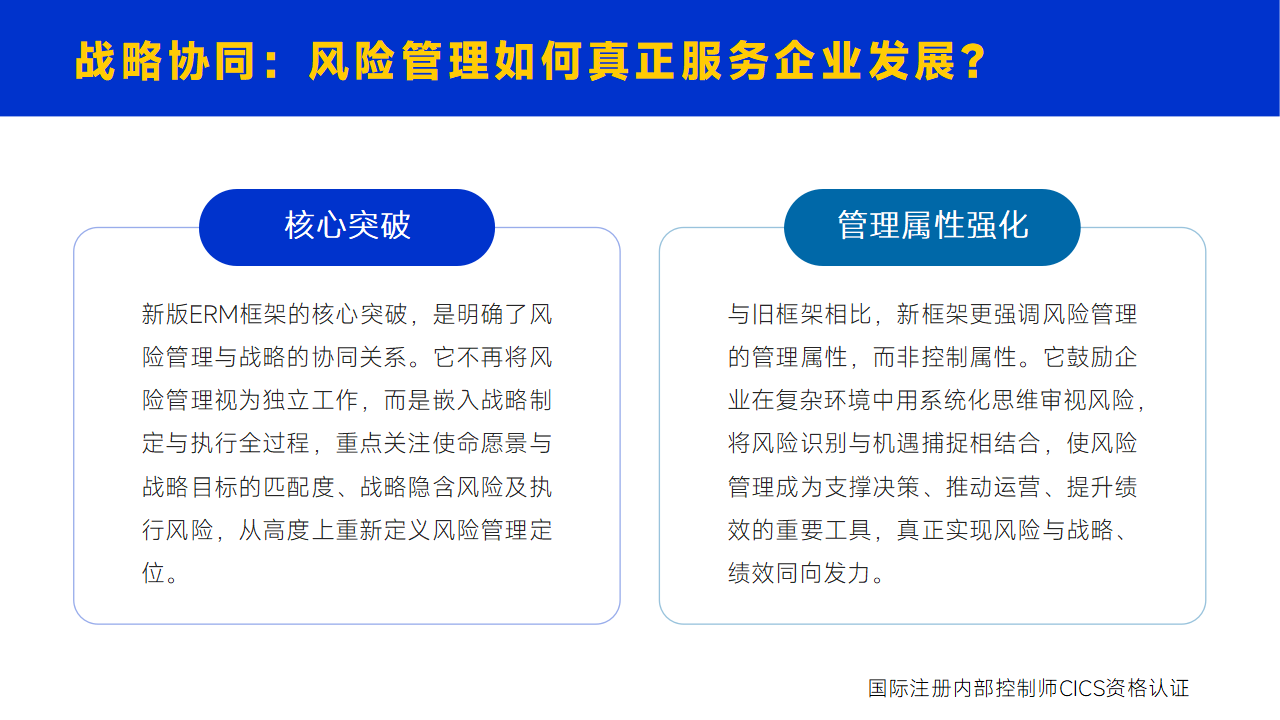
新版ERM框架的核心突破,是明确了风险管理与战略的协同关系。它不再将风险管理视为独立工作,而是嵌入战略制定与执行全过程,重点关注使命愿景与战略目标的匹配度、战略隐含风险及执行风险,从高度上重新定义风险管理定位。
与旧框架相比,新框架更强调风险管理的管理属性,而非控制属性。它鼓励企业在复杂环境中用系统化思维审视风险,将风险识别与机遇捕捉相结合,使风险管理成为支撑决策、推动运营、提升绩效的重要工具,真正实现风险与战略、绩效同向发力。
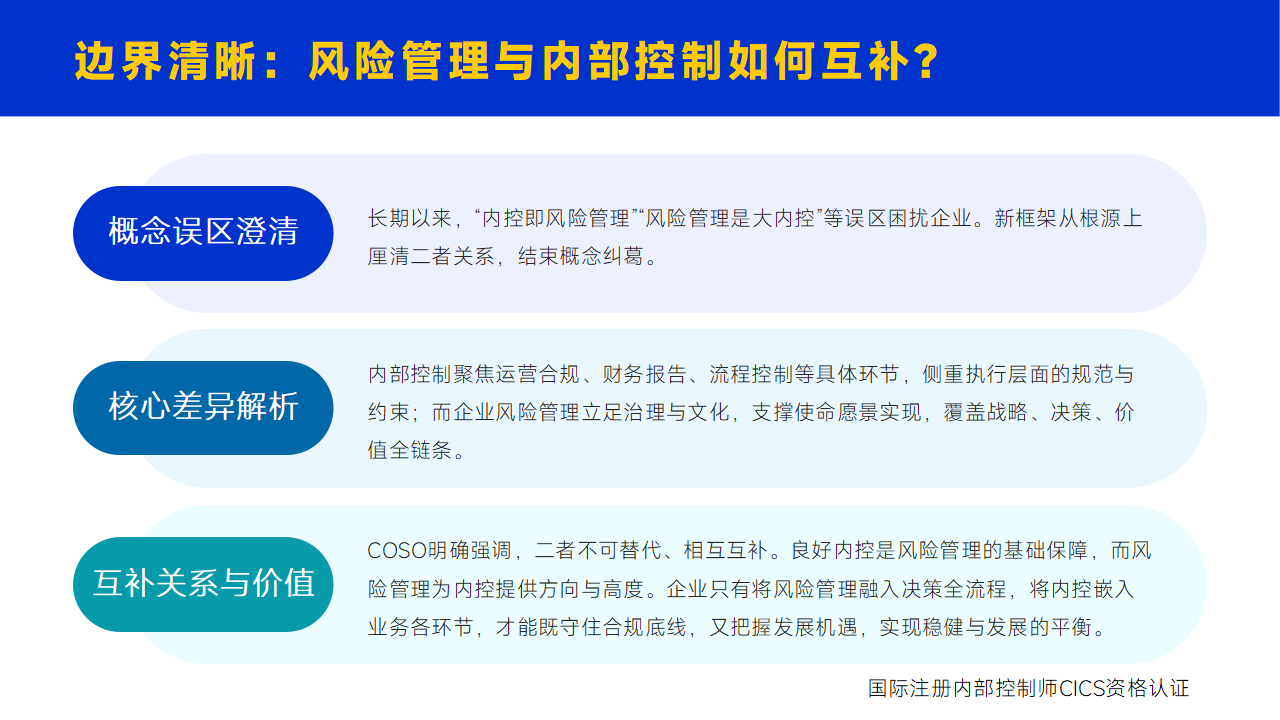
长期以来,“内控即风险管理”“风险管理是大内控”等误区困扰企业。新框架从根源上厘清二者关系,结束概念纠葛。内部控制聚焦运营合规、财务报告、流程控制等具体环节,侧重执行层面的规范与约束;而企业风险管理立足治理与文化,支撑使命愿景实现,覆盖战略、决策、价值全链条。
COSO明确强调,二者不可替代、相互互补。良好内控是风险管理的基础保障,而风险管理为内控提供方向与高度。企业只有将风险管理融入决策全流程,将内控嵌入业务各环节,才能既守住合规底线,又把握发展机遇,实现稳健与发展的平衡。
COSO ERM新框架的革新,本质是风险管理从“防控工具”向“价值管理”的升级。它以更科学的结构、更精准的定义、更清晰的定位,帮助企业摆脱理念误区、理顺管理逻辑,真正重塑了风险与价值的关系。对企业而言,理解新旧框架差异、把握风险与战略、内控的关系,才能真正让风险管理成为创造价值、保障长期发展的核心能力。
来源:国际注册内部控制师CICS系列教材
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 12394
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 12998
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 14286
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 15067
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 15399
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 15630
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 11823
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 11893