
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18530
内控实务讲解039:组织机构权责不明,如何制约企业内控落地?
在企业内部控制规范体系实施进程中,组织机构权责模糊、归口部门定位混乱,是制约内控落地的突出难点。企业内部内控管理归口部门并无统一标准,不同企业归属模式各不相同,权责边界不清、职能交叉推诿,直接拉低内控建设的质量与效率。为何内控组织机构难以明晰?不同归口模式各有什么利弊?企业自身又该如何破解这一现实困境?
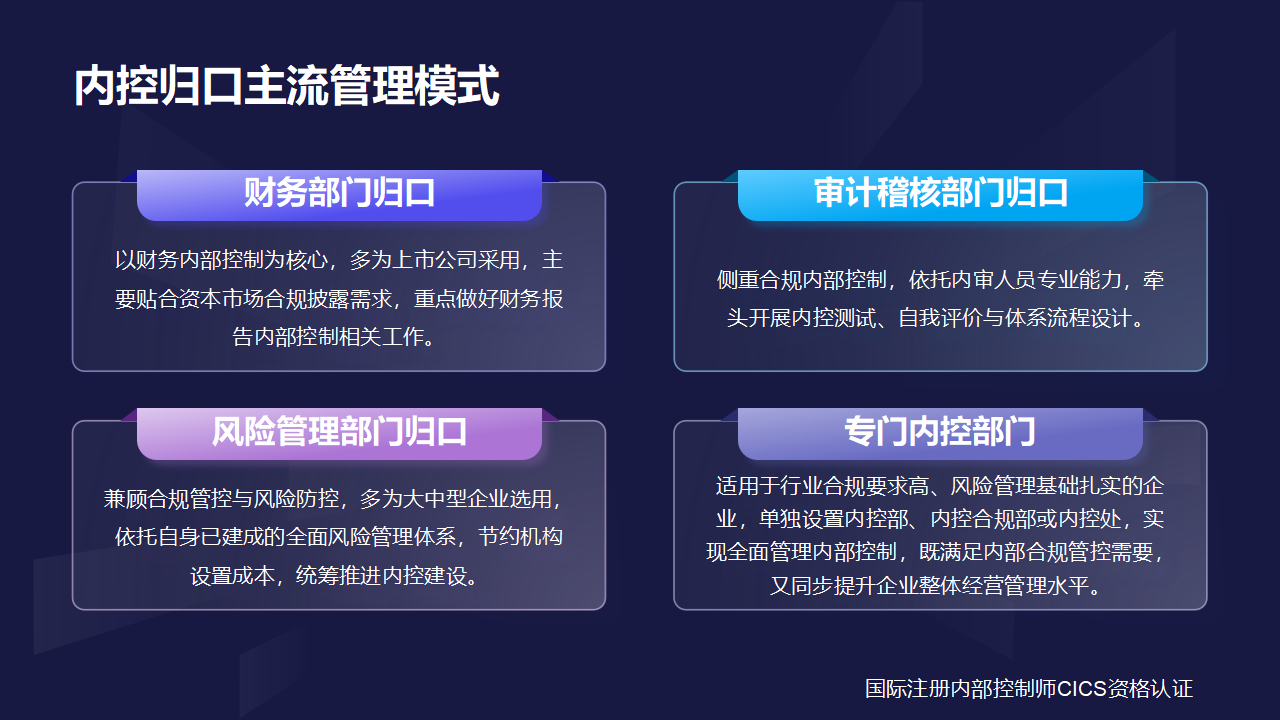
从实际运营来看,企业内控管理主要分为四种归口模式,定位侧重各有不同。
一是财务部门归口管理,以财务内部控制为核心,多为上市公司采用,主要贴合资本市场合规披露需求,重点做好财务报告内部控制相关工作。
二是审计、稽核部门归口管理,侧重合规内部控制,依托内审人员专业能力,牵头开展内控测试、自我评价与体系流程设计。
三是风险管理部门归口管理,兼顾合规管控与风险防控,多为大中型企业选用,依托自身已建成的全面风险管理体系,节约机构设置成本,统筹推进内控建设。
四是设立专门内控部门,适用于行业合规要求高、风险管理基础扎实的企业,如中石油、农业银行、中石化等,单独设置内控部、内控合规部或内控处,实现全面管理内部控制,既满足内部合规管控需要,又同步提升企业整体经营管理水平。
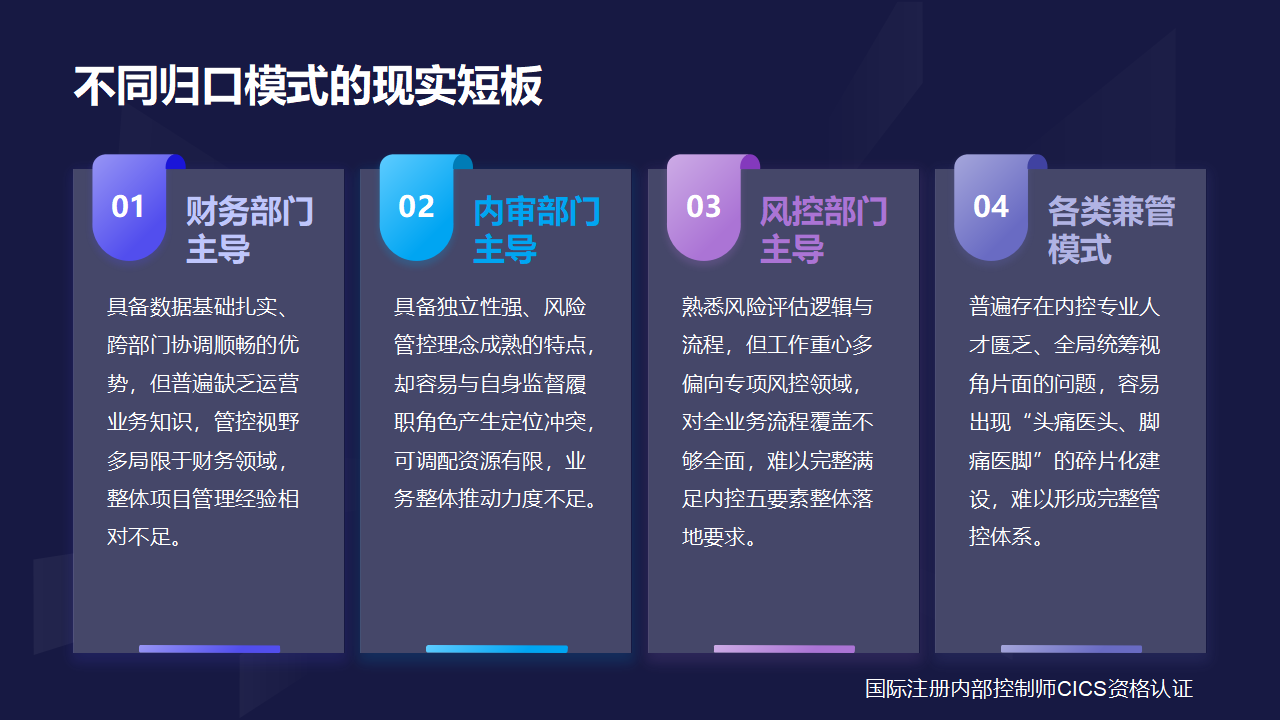
通过对财务、内审、风控三大职能主导内控实施的SWOT 分析可见,各类管理模式均存在天然局限。
财务部门主导虽具备数据基础扎实、跨部门协调顺畅的优势,但普遍缺乏运营业务知识,管控视野多局限于财务领域,整体项目管理经验相对不足。
内审部门主导具备独立性强、风险管控理念成熟的特点,却容易与自身监督履职角色产生定位冲突,可调配资源有限,业务整体推动力度不足。
风险管理部门熟悉风险评估逻辑与流程,但工作重心多偏向专项风控领域,对全业务流程覆盖不够全面,难以完整满足内控五要素整体落地要求。
各类兼管模式普遍存在内控专业人才匮乏、全局统筹视角片面的问题,容易出现 “头痛医头、脚痛医脚” 的碎片化建设,难以形成完整管控体系。
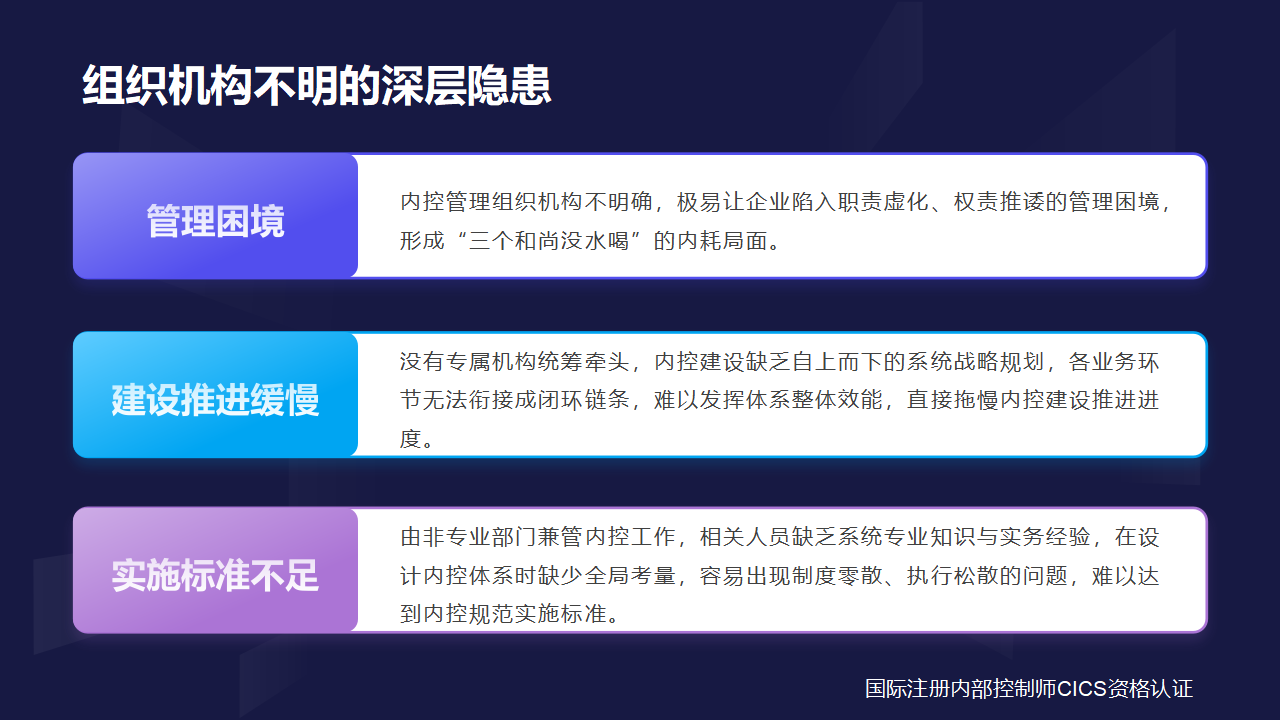
内控管理组织机构不明确,极易让企业陷入职责虚化、权责推诿的管理困境,形成 “三个和尚没水喝” 的内耗局面。
一方面,没有专属机构统筹牵头,内控建设缺乏自上而下的系统战略规划,各业务环节无法衔接成闭环链条,难以发挥体系整体效能,直接拖慢内控建设推进进度。
另一方面,由非专业部门兼管内控工作,相关人员缺乏系统专业知识与实务经验,在设计内控体系时缺少全局考量,容易出现制度零散、执行松散的问题,难以达到内控规范实施标准。
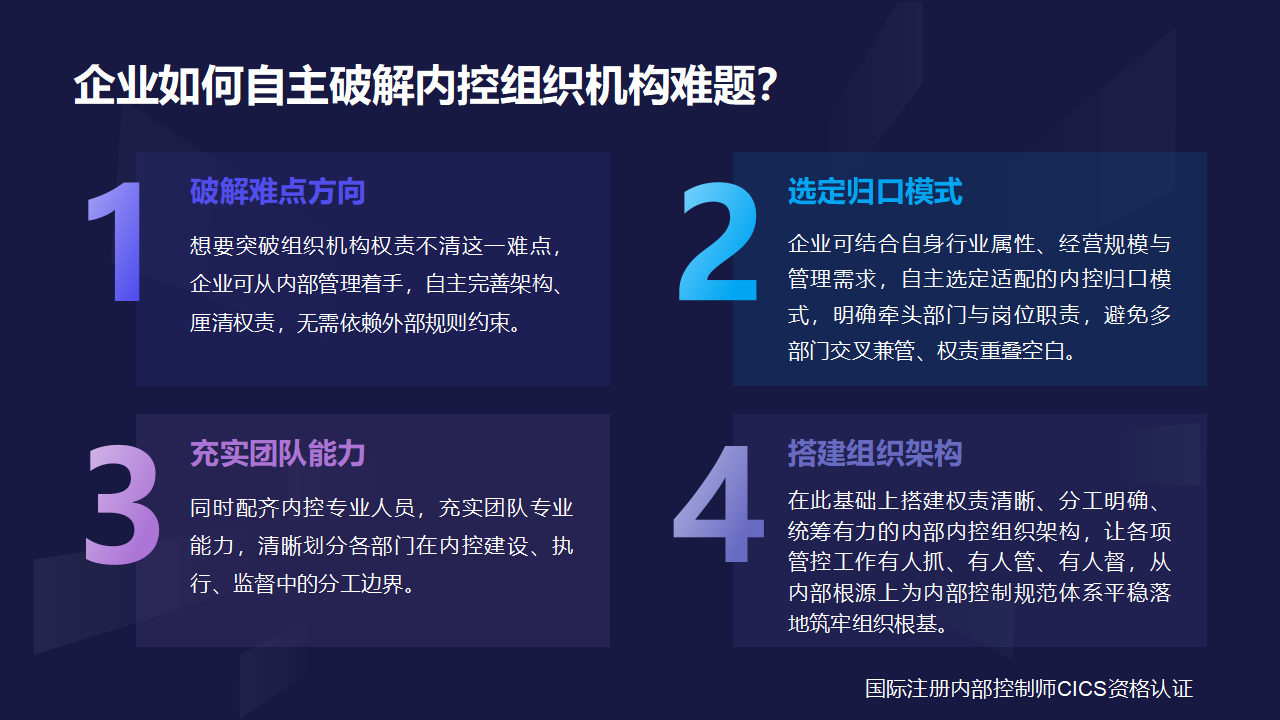
想要突破组织机构权责不清这一难点,企业可从内部管理着手,自主完善架构、厘清权责,无需依赖外部规则约束。
企业可结合自身行业属性、经营规模与管理需求,自主选定适配的内控归口模式,明确牵头部门与岗位职责,避免多部门交叉兼管、权责重叠空白。同时配齐内控专业人员,充实团队专业能力,清晰划分各部门在内控建设、执行、监督中的分工边界。在此基础上搭建权责清晰、分工明确、统筹有力的内部内控组织架构,让各项管控工作有人抓、有人管、有人督,从内部根源上为内部控制规范体系平稳落地筑牢组织根基。
来源:国际注册内部控制师CICS系列教材
内控实务讲解039:组织机构权责不明,何以制约企业内控落地?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1768836/1689463/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18530
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19150
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20445
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21231
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21537
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21765
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15931
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16000