
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 75
内控实务讲解104:内部控制审计如何夯实企业合规风控基石?
内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》系统界定了内控审计的定义、依据、类型与责任边界,构建起标准化的内控审计工作体系。作为规范企业内控运行、防范财务舞弊、保障信息真实的关键制度,内控审计概论厘清了审计本质、实施价值与执行规范,为注册会计师开展审计工作、企业落实内控主体责任提供了权威制度依据。
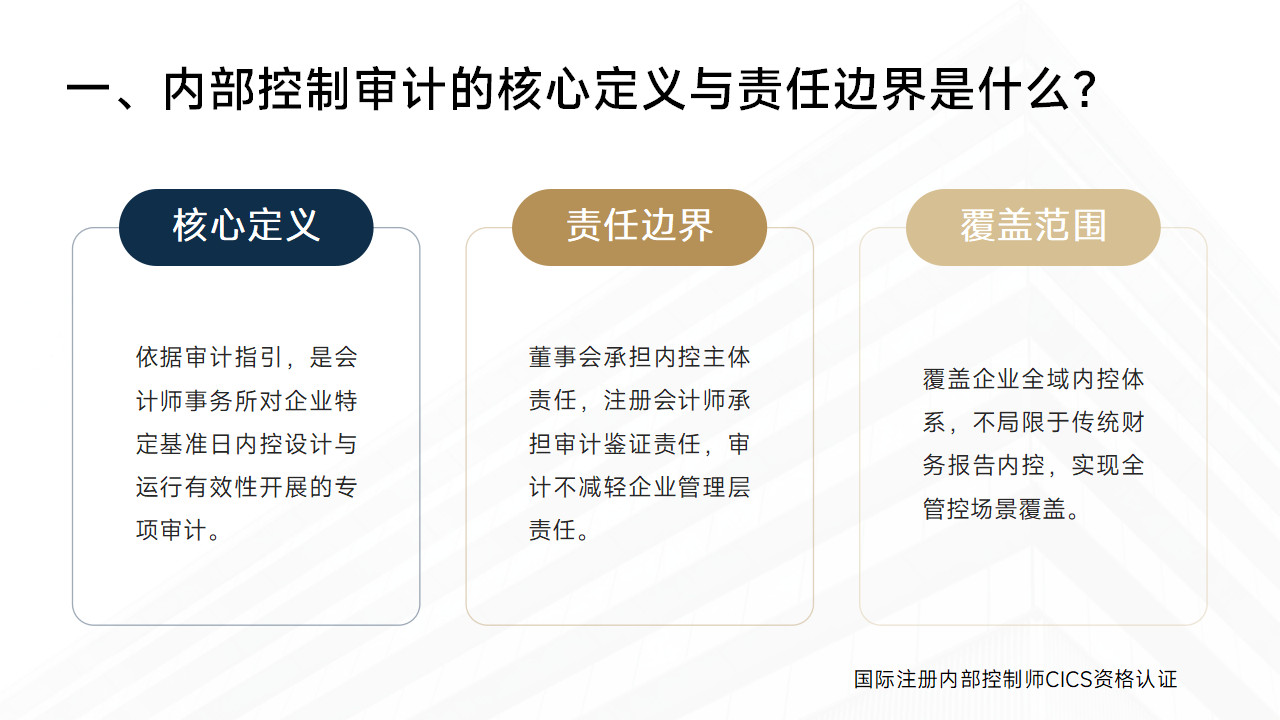
依据审计指引规定,内部控制审计是会计师事务所接受企业委托,针对特定基准日企业内部控制设计与运行有效性开展的专项审计工作。该定义明确两大核心主体权责,清晰划分责任边界:企业董事会承担主体责任,负责建立、健全并有效实施内部控制,对企业内控评价报告真实性全权负责;注册会计师承担审计鉴证责任,在充分审计取证的基础上,对内控有效性发表专业审计意见,且审计工作不能减轻企业管理层的内控主体责任。同时,内控审计覆盖企业全域内控体系,并非局限于传统的财务报告内控,实现企业管控场景全覆盖。
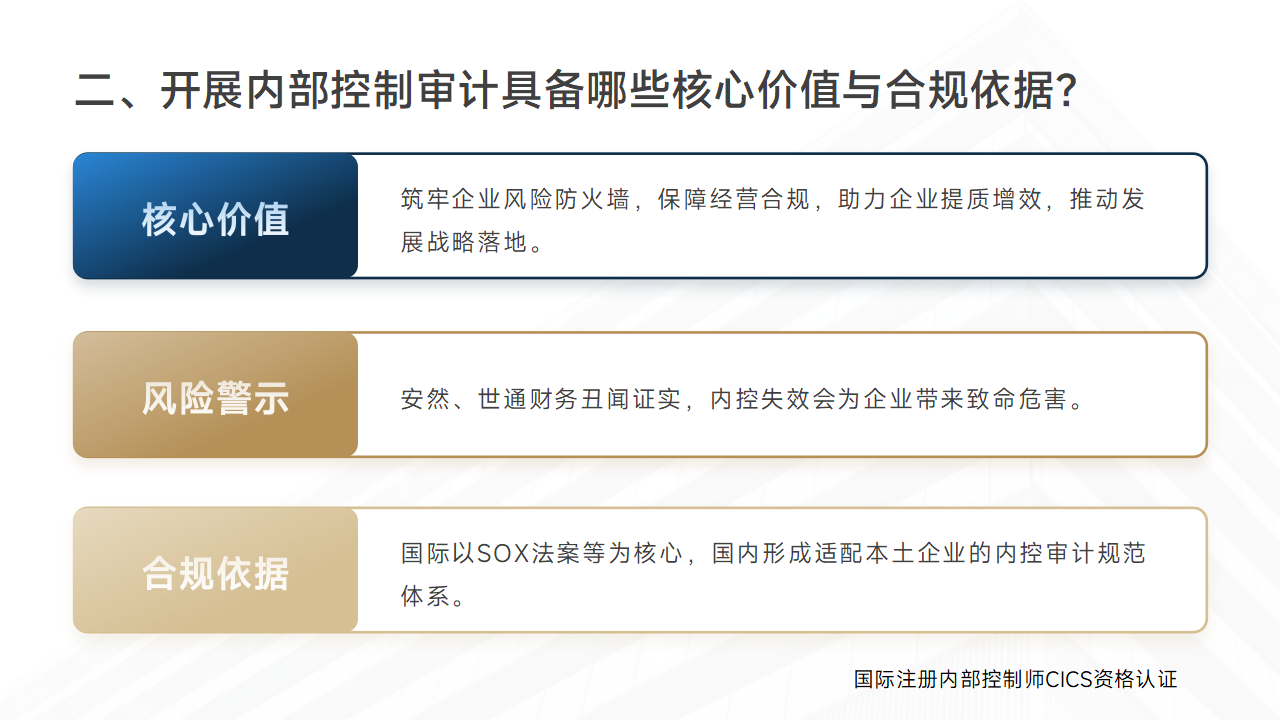
开展内控审计是企业防范风险、规范经营、提升公信力的必然要求。安然、世通等财务丑闻暴露了内控失效的致命危害,让市场更加重视内控过程管控而非仅关注经营结果。内控审计能够筑牢企业风险“防火墙”,保障财务信息真实完整、资产安全合规、经营合法依规,助力企业提质增效、落地发展战略。从合规依据来看,国际层面以美国SOX法案、PCAOB第五号审计准则、COSO框架为核心,确立了强制披露与整合审计机制;国内依托《企业内部控制审计指引》等规范,形成适配国内企业的审计体系,从早期会计控制逐步升级为风险防控、舞弊治理为核心的现代化内控审计模式。
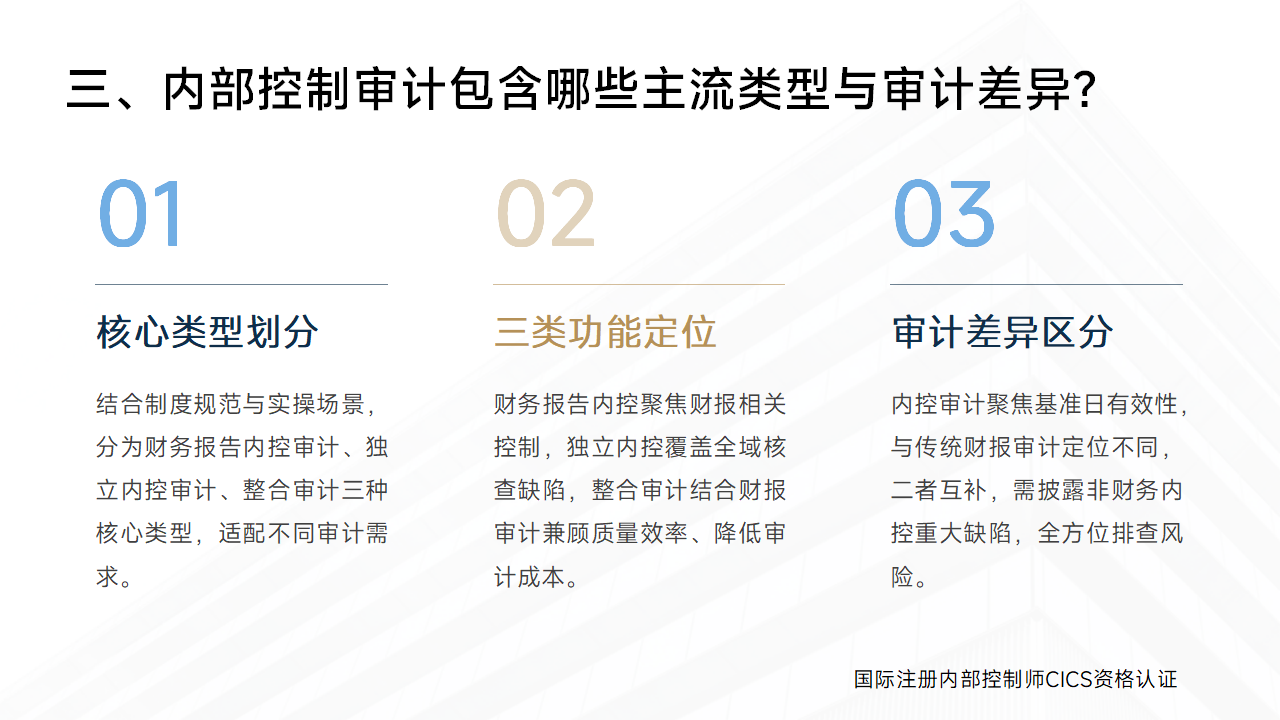
结合制度规范与实操场景,内控审计分为财务报告内控审计、独立内控审计、整合审计三种核心类型,适配不同审计需求。财务报告内控审计聚焦财报相关控制,保障财务数据真实准确;独立审计针对企业全域内控,全面核查设计与运行缺陷;整合审计是当前主流模式,将内控审计与财务报表审计结合开展,兼顾审计质量与效率、降低审计成本。同时,内控审计与传统财报审计存在明确差异:内控审计聚焦基准日内控有效性、测试样本量大、侧重流程管控鉴证;财报审计聚焦报表公允性、仅在特定场景测试内控,二者互补配合,全面提升企业审计监督效能。此外,注册会计师需重点披露非财务报告内控重大缺陷,实现全方位风险排查。
综上,内部控制审计概论明确了审计定义、权责划分、合规依据、审计类型四大核心内容,搭建起完整的内控审计理论与实操框架。常态化、规范化开展内控审计,能够持续排查企业管控漏洞、压实内控责任、防范经营舞弊,助力企业构建事前防控、事中监控、事后鉴证的全链条风控体系,为企业合规稳健、高质量发展保驾护航。
来源:国际注册内部控制师 CICS 资格认证
内控实务讲解104:内部控制审计如何夯实企业合规风控基石?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1780196/1699985/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 75
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 357
内控实务讲解102:企业如何开展内控缺陷认定与整改? 内控缺陷认定是企业内部控制评价的核心环节,直接决定内控评价成效与企业风险治理水平。企业...
2026-09-08 1977
内控实务讲解101:如何科学落地企业内部控制评价工作? 内部控制评价是企业排查管理漏洞、防范经营风险、优化内控体系的核心抓手。内控评价拥有标...
2026-09-06 2329
内控实务讲解100:企业内控评价的对象和内容是什么? 内部控制评价是企业自查风控漏洞、完善治理体系的核心手段,企业开展内控评价必须精准锁定评...
2026-09-05 2672
内控实务讲解099:内控评价如何赋能企业长效合规发展? 内部控制评价是企业内控体系闭环管理的核心环节,是实现自我监督、自我整改、自我完善的关...
2026-09-04 2855
内控实务讲解098:信息系统内控手册设计有哪些专属特点? 相较于资金、采购、合同等传统业务内控手册,信息系统内控手册具备极强的信息化专属属性...
2026-09-03 3140
内控实务讲解097:数字化时代,企业如何筑牢信息系统内控防线? 数字化时代,信息系统已经成为企业开展业务、实施内部控制的核心载体,ERP、会...
2026-08-29 4451