
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18557
内部控制术语讲解37:披露控制措施和程序
在内部控制体系中,“披露控制措施和程序” 是聚焦证券发行人信息披露合规性的专项控制,其核心内涵是美国证券交易委员会(SEC)为规范证券发行人信息披露行为而定义的,旨在确保发行人按《证券交易法》及 SEC 规则要求,在规定时限内准确记录、处理、汇总并披露所需信息的控制与程序,是保障证券市场信息透明、防范披露违规的关键内控工具。
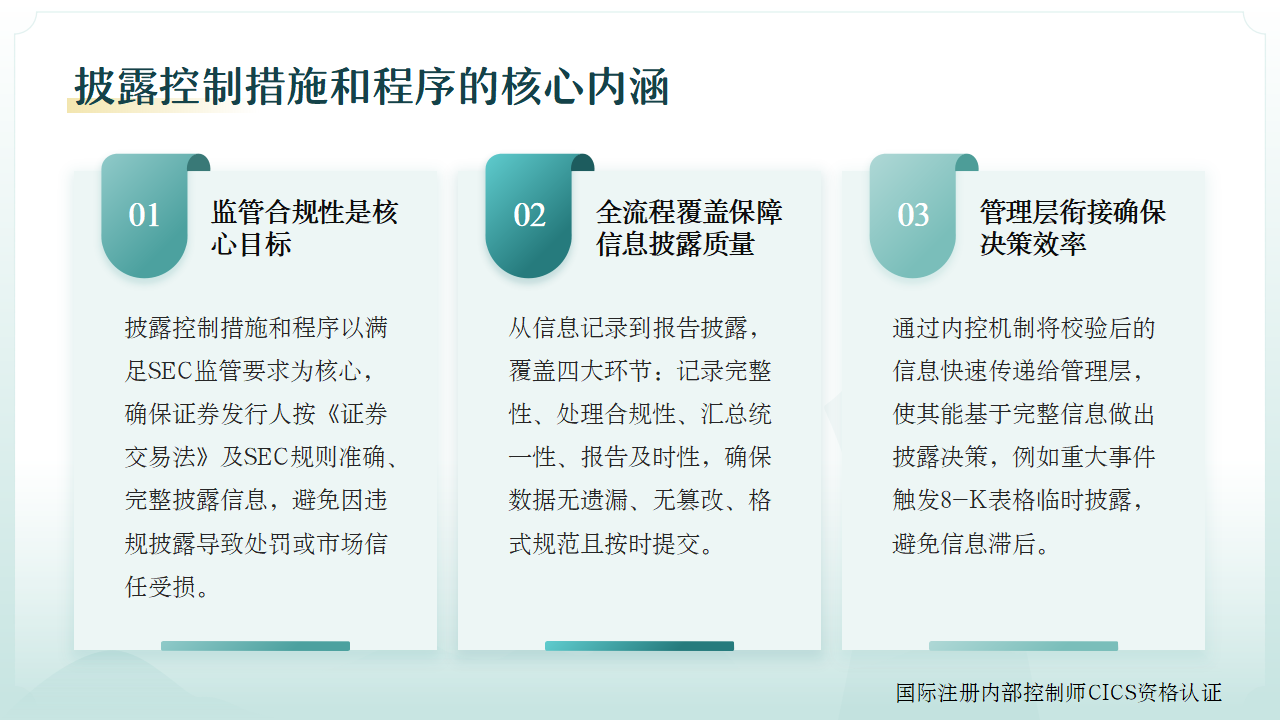
从术语的核心特征来看,其关键聚焦“监管合规性”“全流程覆盖” 与 “管理层衔接” 三大维度:
1.以满足 SEC 监管要求为核心目标
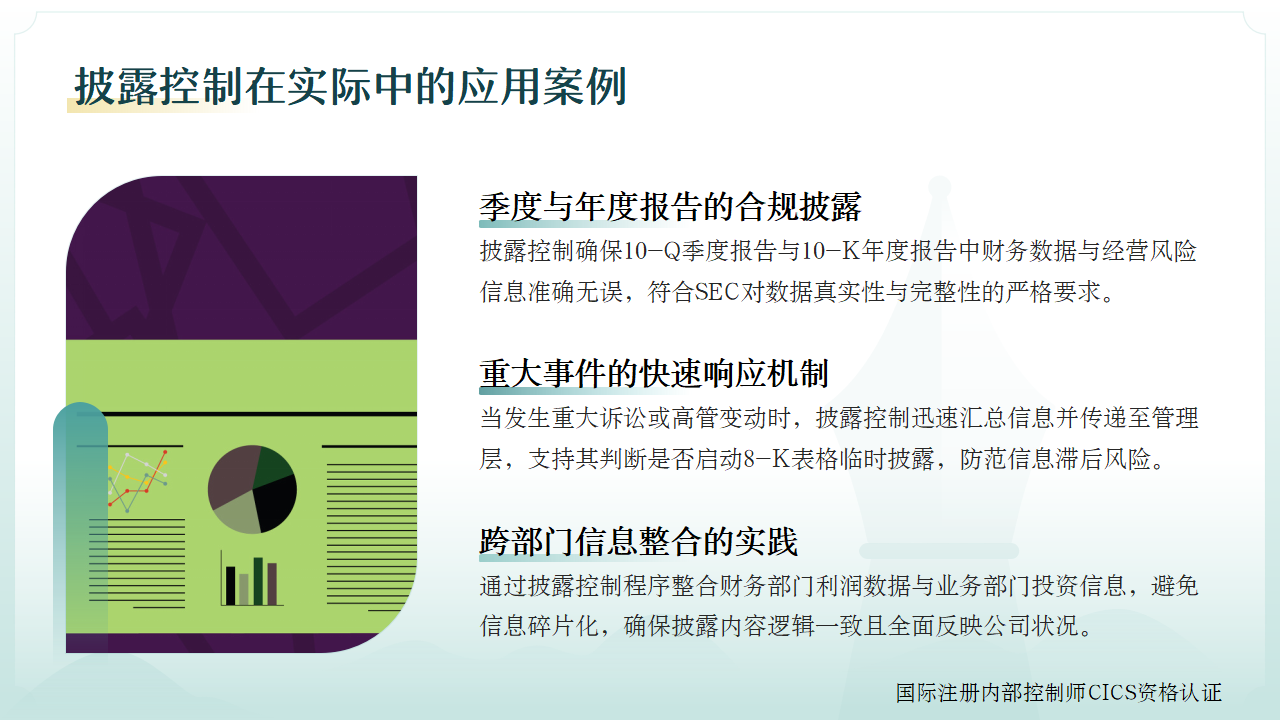
该术语源于 SEC 的验证规则,所有证券发行人(如上市公司)需通过这类控制措施,确保信息披露完全符合《证券交易法》及 SEC 的具体规则 —— 包括披露信息的真实性、完整性,以及提交 / 归档的时间节点、格式规范(如按 SEC 指定表格披露)。例如,发行人需在季度报告(10-Q 表格)、年度报告(10-K 表格)中披露财务数据、经营风险等信息,披露控制措施和程序需确保这些信息严格遵循 SEC 对 “数据准确性”“风险披露完整性” 的要求,避免因违规披露面临监管处罚。
2.覆盖信息披露全流程,从记录到报告
其管控范围贯穿信息披露的完整链条,包括“信息记录→处理→汇总→报告 / 披露” 四大环节:
·信息记录环节:确保需披露的信息(如财务数据、重大合同进展、关联交易)被完整、准确地记录,无遗漏或篡改;
·信息处理环节:对记录的原始信息进行合规性校验(如是否符合 SEC 对财务指标的计算标准)、逻辑性审核(如数据间是否存在矛盾);
·信息汇总环节:将分散在各部门的披露信息(如财务部门的利润数据、业务部门的重大投资信息)整合为统一的披露内容,避免信息碎片化;
·报告 / 披露环节:确保按 SEC 规定的时间期限(如季度报告需在季度结束后 45 天内提交)、指定格式,将汇总后的信息提交至 SEC 或在归档报告中披露,无延迟或格式错误。
3.核心衔接管理层,保障披露决策及时准确
这类控制措施和程序不仅包含信息处理的技术与流程控制,还明确要求“确保需披露的信息被汇总并传达给管理层”—— 即通过内控机制,将经过校验、汇总的披露信息及时传递给发行人管理层(如 CEO、CFO),让管理层能基于完整、准确的信息,快速做出 “是否披露、披露哪些内容、如何披露” 的决策。例如,当公司发生可能影响股价的重大事件(如重大诉讼、核心高管变动)时,披露控制需确保事件详情被迅速汇总并传递给管理层,管理层可及时判断是否需按 SEC 规则启动 “8-K 表格” 的临时披露,避免因信息传递滞后导致披露不及时。
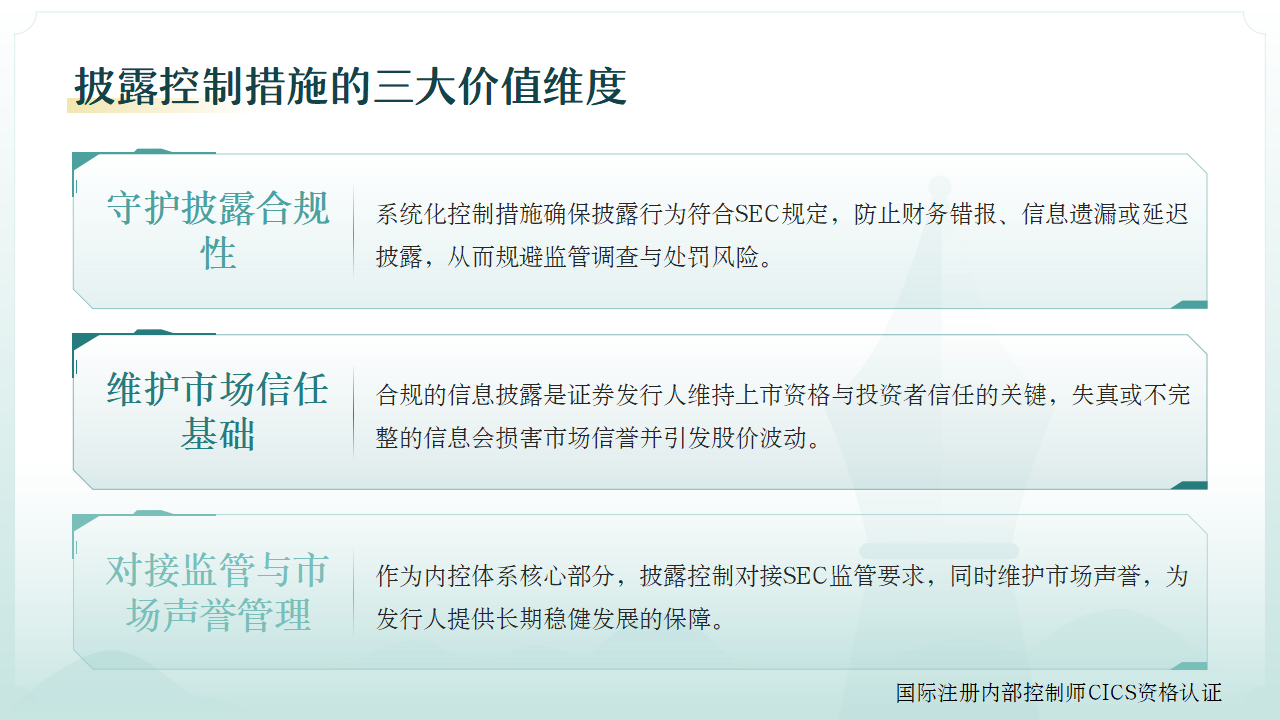
从内部控制价值来看,披露控制措施和程序的核心作用是“守护证券发行人的披露合规与市场信任”:
对证券发行人而言,合规的信息披露是维持上市资格、获取投资者信任的基础—— 若缺乏这类控制,可能出现披露信息失真(如财务数据错报)、遗漏关键信息(如未披露重大风险)、披露延迟等问题,不仅会触发 SEC 的调查与处罚(如罚款、暂停交易),还会损害投资者信心,导致股价下跌。而通过系统化的控制与程序,既能确保披露行为完全合规,又能让投资者获取真实、完整的信息,是证券发行人内控体系中 “对接监管、维护市场信誉” 的核心组成部分。
内部控制术语讲解37:披露控制措施和程序
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1760450/1681702/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18557
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19177
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20473
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21259
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21564
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21792
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15949
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16018