
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18542
内部控制术语讲解47:信息与沟通
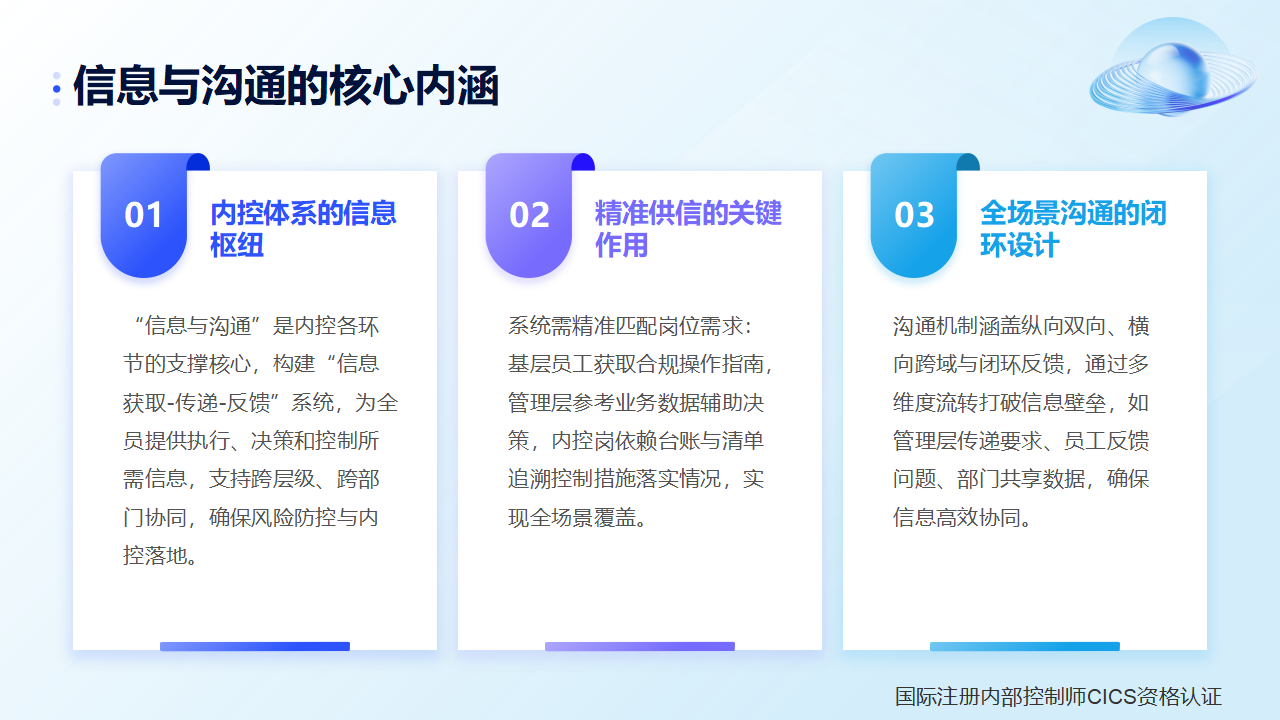
在内部控制体系中,“信息与沟通” 是串联内控各环节的核心支撑要素,核心内涵是围绕企业业务活动构建的“信息获取 - 传递 - 反馈” 系统,能为从基层员工到管理层的所有人员,提供执行职能、决策管理、落实控制所需的信息,并支持跨层级、跨部门沟通,是内控落地与风险防控的“信息枢纽”。
从术语核心特征来看,关键在于“精准供信” 与 “全场景沟通”,可从三维度理解:
信息供给:匹配全岗位需求
系统提供的信息精准对应不同场景需求:业务执行类:供基层员工使用,如采购岗的“供应商准入标准”、财务岗的 “报销流程”,确保合规操作;管理决策类:供管理层参考,如销售“月度业绩数据”、财务 “现金流预测”,辅助判断业务方向;控制监督类:供内控岗使用,如“合规执行台账”“审计问题清单”,追溯控制措施落地情况。
沟通机制:打破壁垒,闭环流转
沟通形成多维度体系,而非单向传递:纵向双向:管理层向下传递内控要求(如“新财务制度解读”),员工向上反馈问题(如 “流程卡顿点”),避免脱节;横向跨域:打通部门壁垒,如销售与库存共享“订单信息”、财务与采购同步 “付款进度”,减少协同风险;闭环反馈:针对问题建立“反馈 - 处理 - 告知” 流程,如员工报 “系统故障” 后,IT 反馈修复进度并及时告知结果。
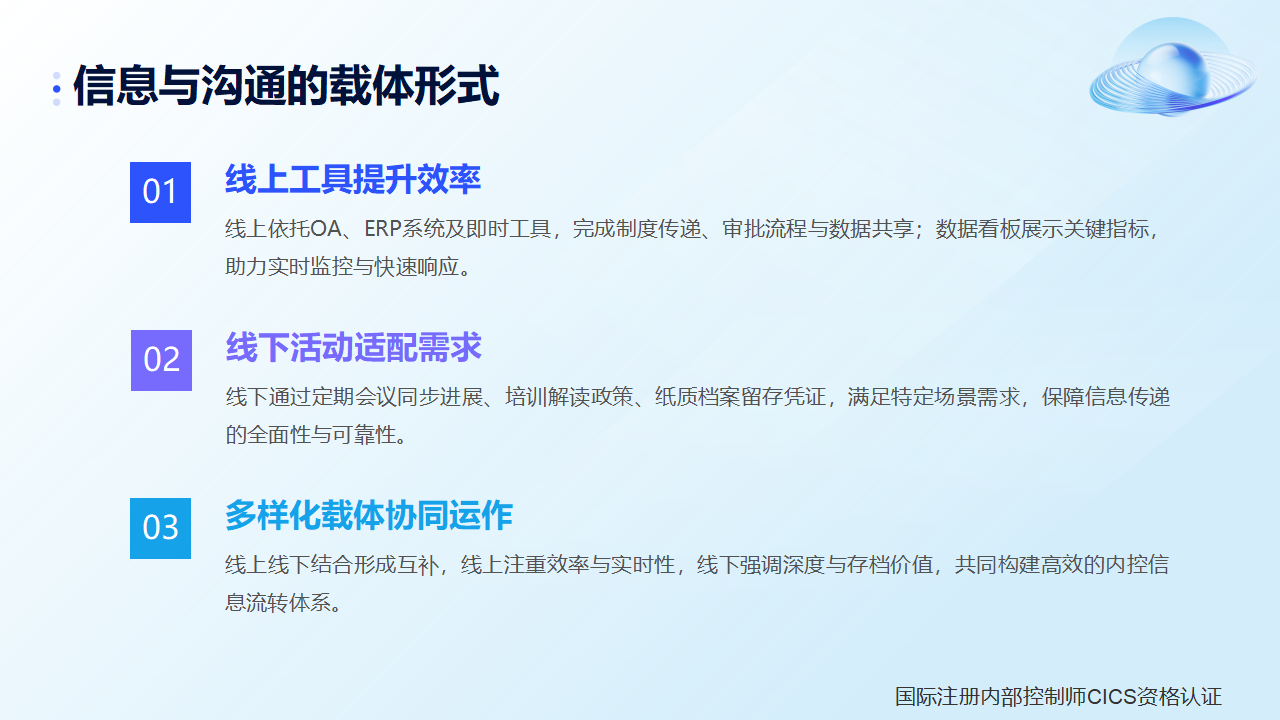
载体形式:线上线下适配
依托多样化载体保障效率:线上:OA 系统(传制度、走审批)、ERP 系统(共享业务数据)、即时工具(同步紧急信息)、数据看板(展关键指标);线下:定期会议(同步进展、查风险)、培训(解读政策)、纸质档案(存凭证、留记录),适配不同需求。
从内控逻辑看,其核心价值是“连接各要素的纽带”:
内控五大要素(控制环境、风险评估、控制活动、信息与沟通、监控)中,它是基础——控制环境需通过沟通传递合规文化(如培训强调“诚信”);风险评估需依托信息系统数据(如用销售数据识“客户流失风险”);控制活动需以信息为指引(如按系统“审批流程” 付款);监控需靠信息反馈验证效果(如审计依“业务数据” 判控制有效性)。
缺乏有效信息与沟通,内控会沦为“纸上制度”:员工因不知要求违规、管理层因缺数据误判、部门因信息孤岛低效,最终导致风险失控。因此,它是内控从 “静态设计” 转向 “动态运行” 的关键支撑。
内部控制术语讲解47:信息与沟通
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1760462/1681714/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18542
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19162
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20457
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21243
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21549
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21777
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15939
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16008