
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18557
内部控制术语讲解40:外部审计
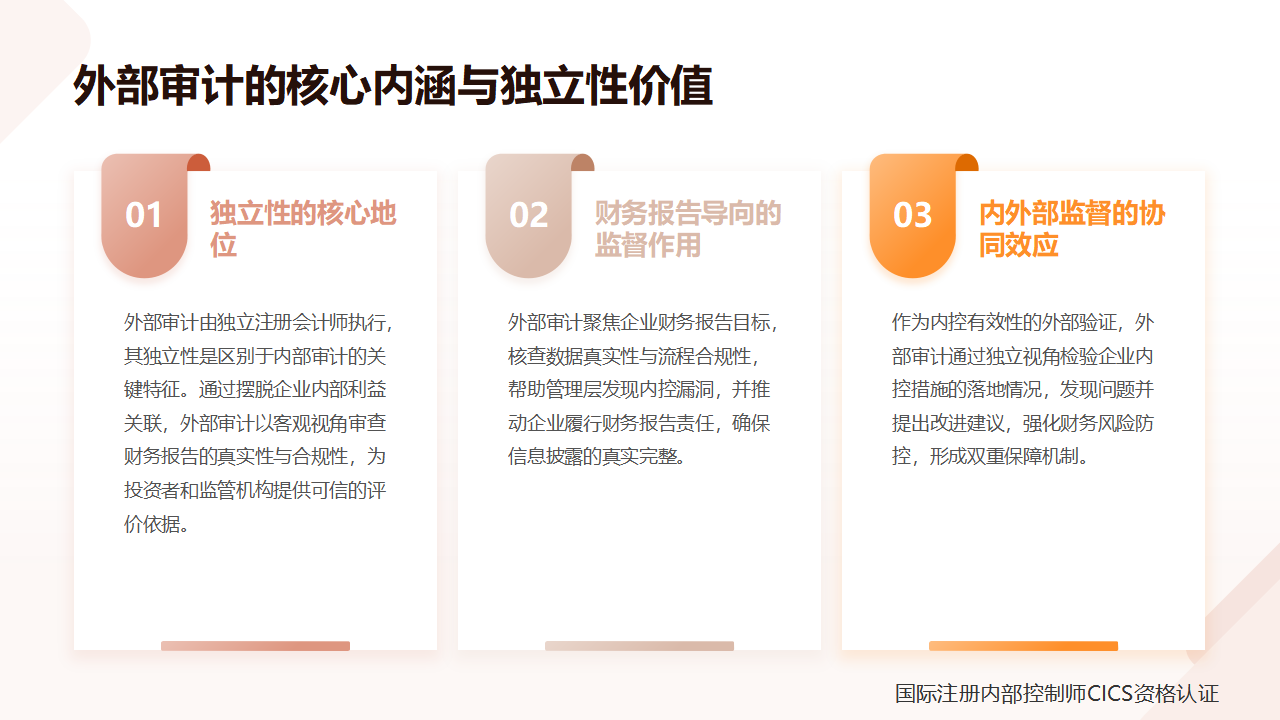
在内部控制与财务监管体系中,“外部审计” 是由独立注册会计师执行、聚焦企业财务报告合规性的专业监督活动,其内涵是通过独立第三方的客观评价,助力企业实现财务报告目标,为管理层和董事会提供独立意见,同时推动企业切实履行财务报告责任,是保障财务信息真实可靠、强化企业外部监督的关键环节。
从术语的核心特征来看,外部审计的关键在于“独立性” 与 “财务报告导向”,具体可从两个维度理解:
核心主体与属性:独立注册会计师的客观评价
外部审计的执行者是与企业无直接利益关联的注册会计师,这种“独立性” 是其价值核心 —— 区别于企业内部审计(侧重内部流程监督),外部审计能摆脱内部利益束缚,以客观视角审查企业财务报告。例如,注册会计师会依据会计准则与审计准则,独立核查企业财务数据的真实性、财务报告的合规性,避免因内部干预导致审计结论失真,为财务信息使用者(如投资者、监管机构)提供可信的评价依据。
核心作用:助力财务报告目标,推动责任履行
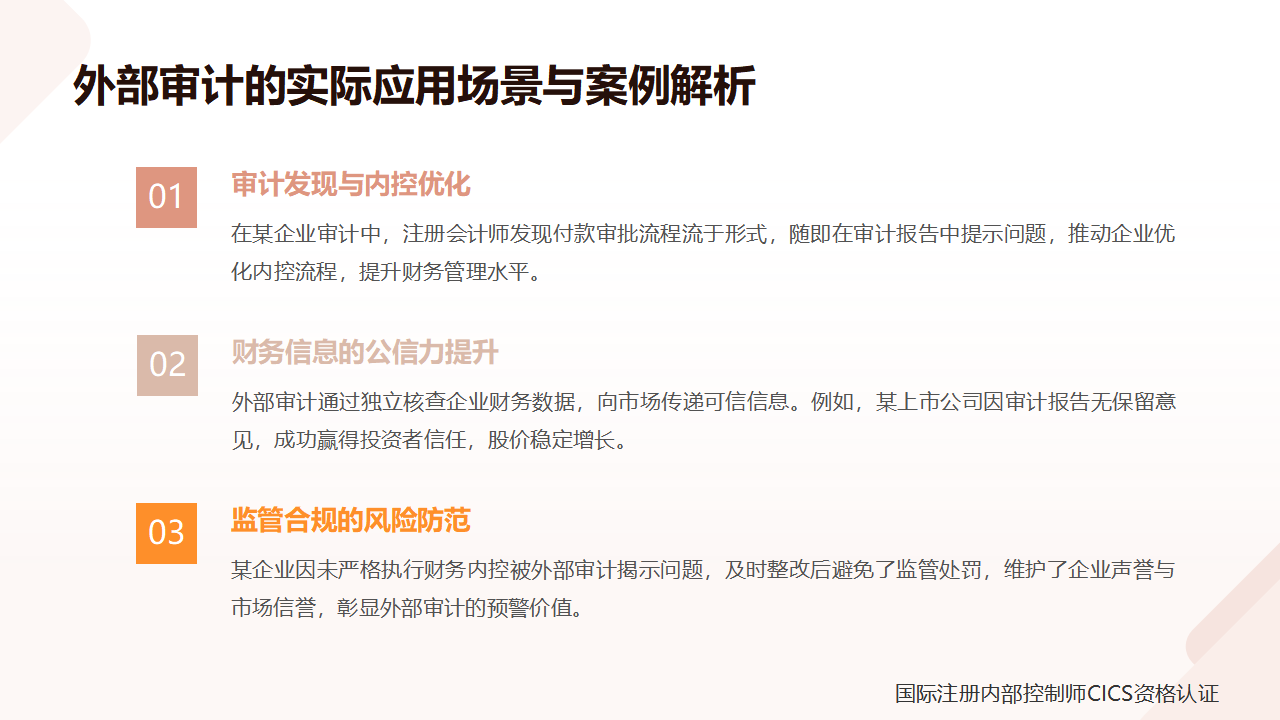
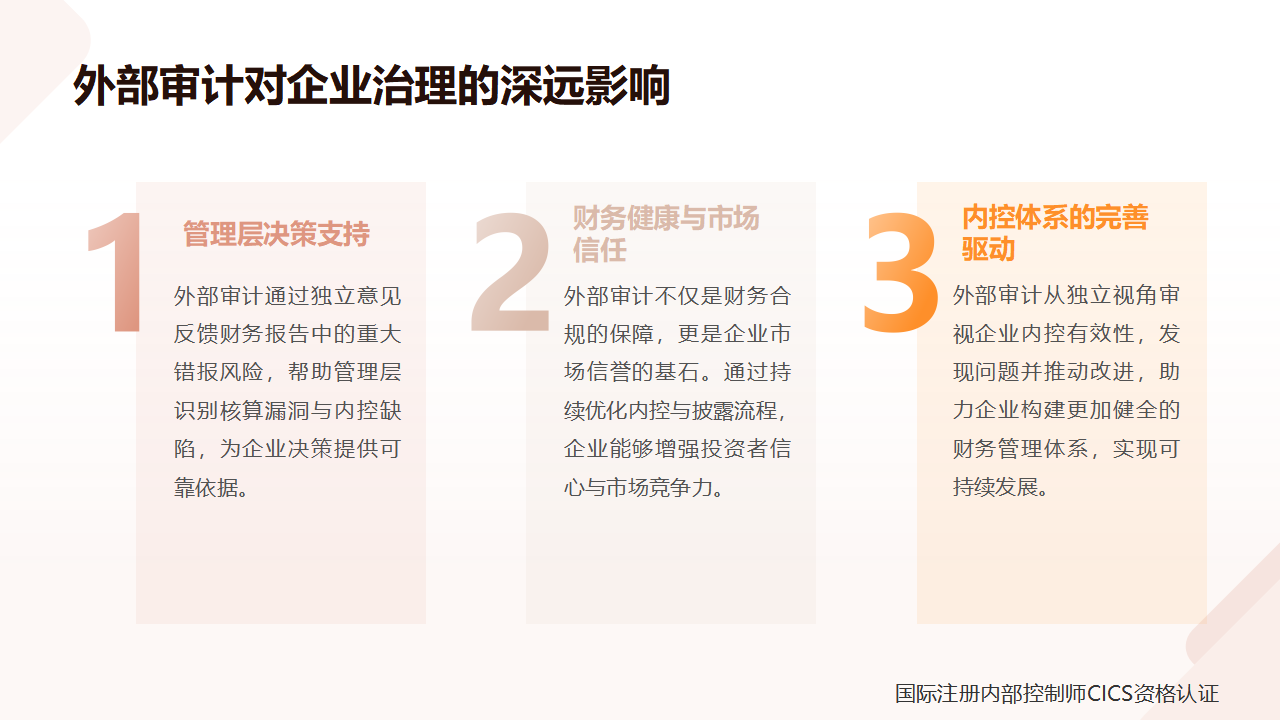
外部审计的价值集中体现在两大层面:一是为管理层和董事会提供“独立意见”,通过审计报告反馈企业财务报告是否存在重大错报,帮助管理层发现财务核算或内控中的漏洞(如财务数据记录错误、报表编制不合规);二是 “促进企业履行财务报告责任”,在审计过程中,注册会计师会督促企业按法规要求完善财务记录、规范报告流程,确保企业向外部披露的财务信息真实、完整,避免因财务报告违规面临监管处罚或信任危机。
从内部控制逻辑来看,外部审计是“内控有效性的外部验证与补充”:企业内部虽有财务内控措施(如记账复核、权限审批),但外部审计能从独立视角检验这些内控是否有效落地(如核查内控流程是否被严格执行、是否能防范财务错报),并提出改进建议。例如,若外部审计发现企业 “付款审批内控流于形式”,会在审计报告中提示该问题,推动企业优化内控流程,进而强化财务风险防控,形成 “内部管控 + 外部监督” 的双重保障,最终维护企业财务健康与市场信誉。
内部控制术语讲解40:外部审计
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1760453/1681705/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18557
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19177
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20473
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21259
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21564
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21792
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15949
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16018