
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 139
内控实务讲解109:如何出具合规有效的内控审计报告?
出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意见、披露内控现状的法定载体。依据《企业内部控制审计指引》,内控审计报告分为四大类型,拥有标准化的要素体系与严谨的出具规则。规范出具审计报告,既能客观反映企业财务报告与非财务报告内部控制的运行质量,也能为投资者、监管部门、企业治理层提供真实有效的决策依据,是内控审计闭环的核心收尾工作。
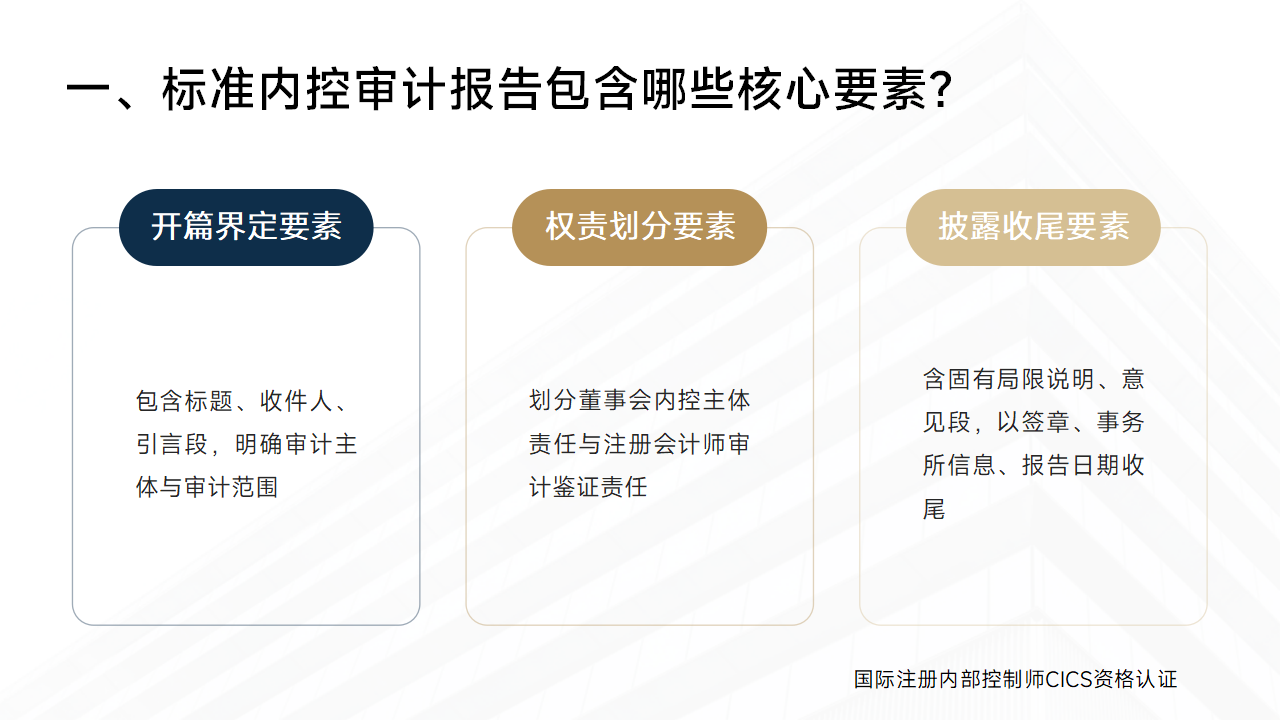
标准内部控制审计报告为无保留意见报告,是企业内控运行规范、审计流程顺畅的最优鉴证结果,具备十一项固定规范要素,结构严谨、格式统一。报告从标题、收件人、引言段开篇,明确审计主体与审计范围;通过责任分段清晰划分企业董事会内控建设主体责任与注册会计师审计鉴证责任。同时专门增设内控固有局限性说明段,客观阐述人为判断失误、串通舞弊、管理层凌驾控制等不可规避的风控短板,提示报告使用者理性看待内控保证效力。此外,报告包含财务报告内控意见段、非财务报告重大缺陷描述段,最后以签章、事务所信息、报告日期收尾,整合审计全貌,实现内容完整、权责清晰、披露规范。
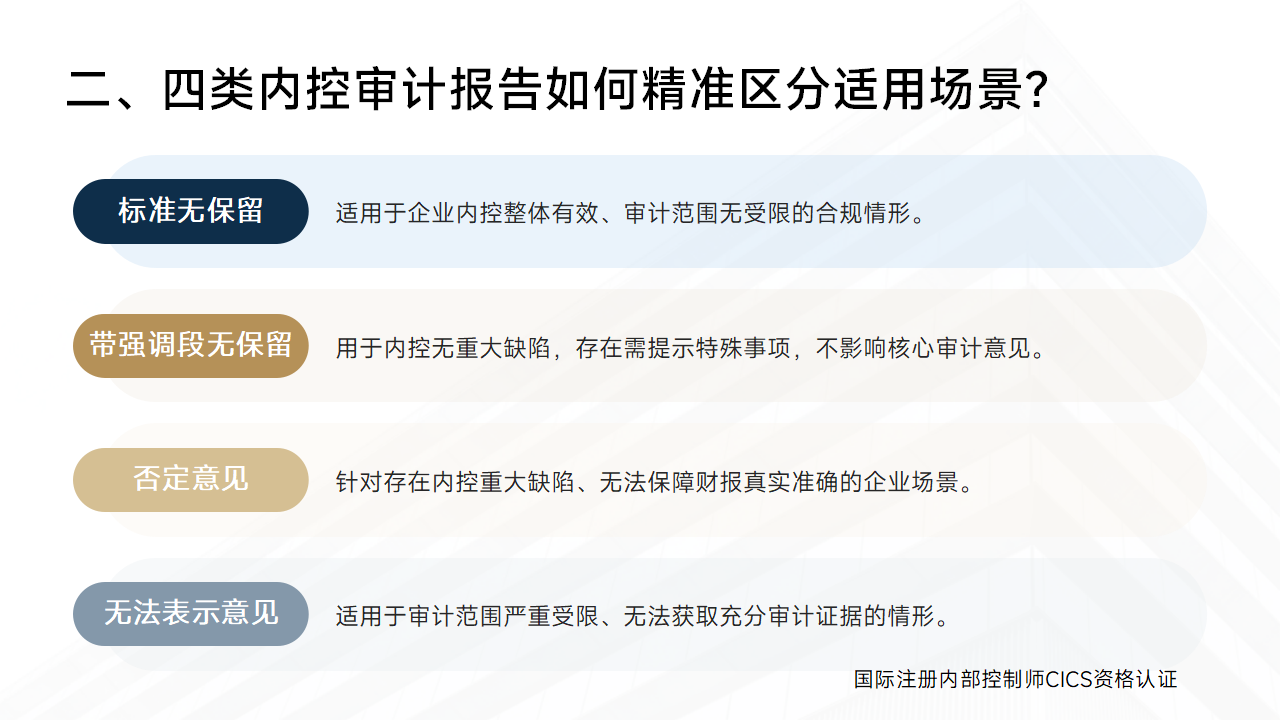
结合企业内控运行状况与审计实施条件,内控审计报告分为标准无保留、带强调事项段无保留、否定意见、无法表示意见四类,适配不同审计场景。标准无保留意见适用于企业内控整体有效、审计范围无受限的合规情形。带强调事项段无保留意见,用于内控无重大缺陷,但存在特殊事项需重点提示的场景,强调内容不影响核心审计意见。否定意见报告针对企业存在一项或多项内控重大缺陷、无法保障财报真实准确的情形,需详细披露缺陷定义、性质及影响。无法表示意见则适用于审计范围严重受限、无法获取充分审计证据的情况,需如实说明受限原因,不发表有效性意见。
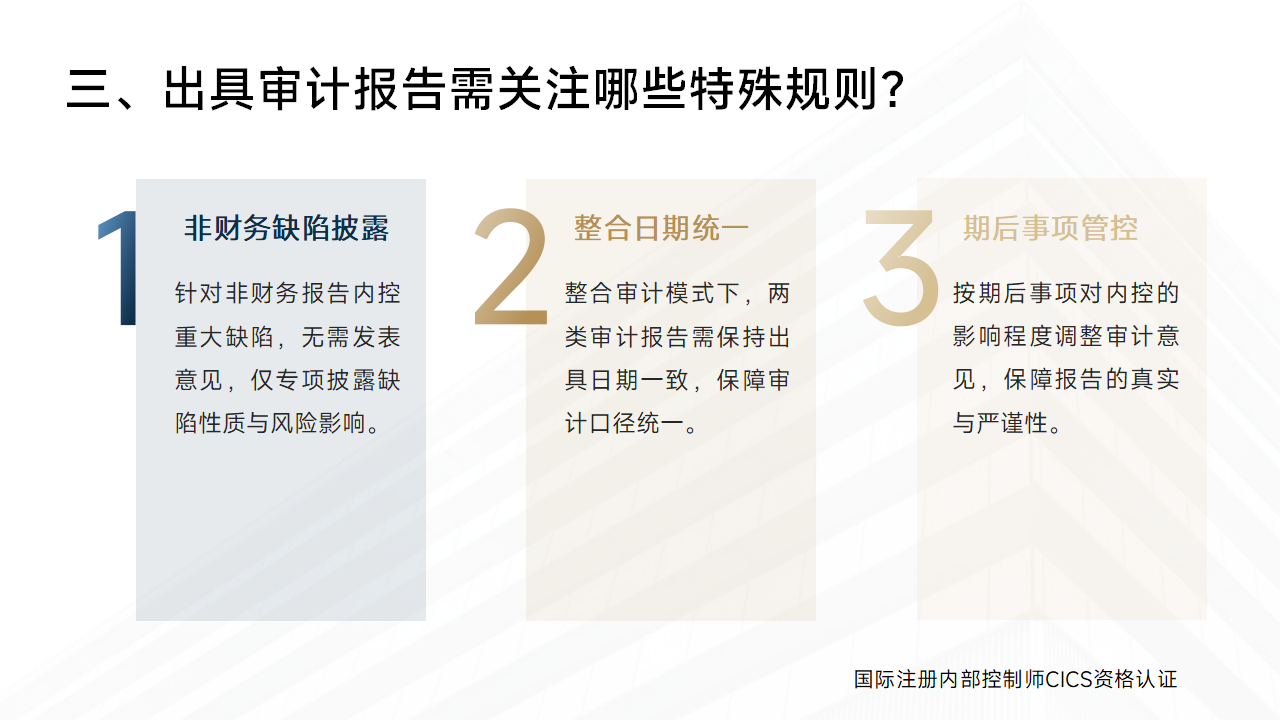
内控审计报告出具需严格遵循特殊规范与期后事项管控要求。针对非财务报告内控重大缺陷,注册会计师无需发表审计意见,但必须专项披露缺陷性质与风险影响,提醒使用者防范风险。在整合审计模式下,内控审计报告与财务报表审计报告需保持报告日期一致,保证审计工作口径统一。同时,审计人员需重点核查基准日至报告日的期后事项,若发生对内控产生重大负面影响的事项,需出具否定意见;若无法判定事项影响程度,则出具无法表示意见,全面保障审计报告的真实性、严谨性与时效性。
综上,规范出具内控审计报告,核心是严守标准格式、精准判定意见类型、严控特殊披露规则。差异化的报告类型能够精准映射企业内控治理水平,既保障了审计工作的专业性与合规性,也倒逼企业持续整改内控缺陷、完善风控体系,充分发挥内部控制审计监督、评价与赋能治理的重要价值。
来源:国际注册内部控制师 CICS 资格认证
内控实务讲解109:如何出具合规有效的内控审计报告?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1780473/1700218/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 139
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 1409
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 2200
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 2551
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 2768
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 3067
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 3298
内控实务讲解102:企业如何开展内控缺陷认定与整改? 内控缺陷认定是企业内部控制评价的核心环节,直接决定内控评价成效与企业风险治理水平。企业...
2026-09-08 4504