
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 32
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线?
记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可验证的基础支撑。依据《企业内部控制审计指引》第三十四条规定,注册会计师需严格遵循审计准则要求,规范编制内控审计工作底稿,完整留存审计全过程资料。审计工作底稿不仅是出具审计报告、支撑审计结论的核心依据,更是证明审计人员依规履职、保障审计工作合规合法的重要凭证,是内控审计规范化落地的关键载体。
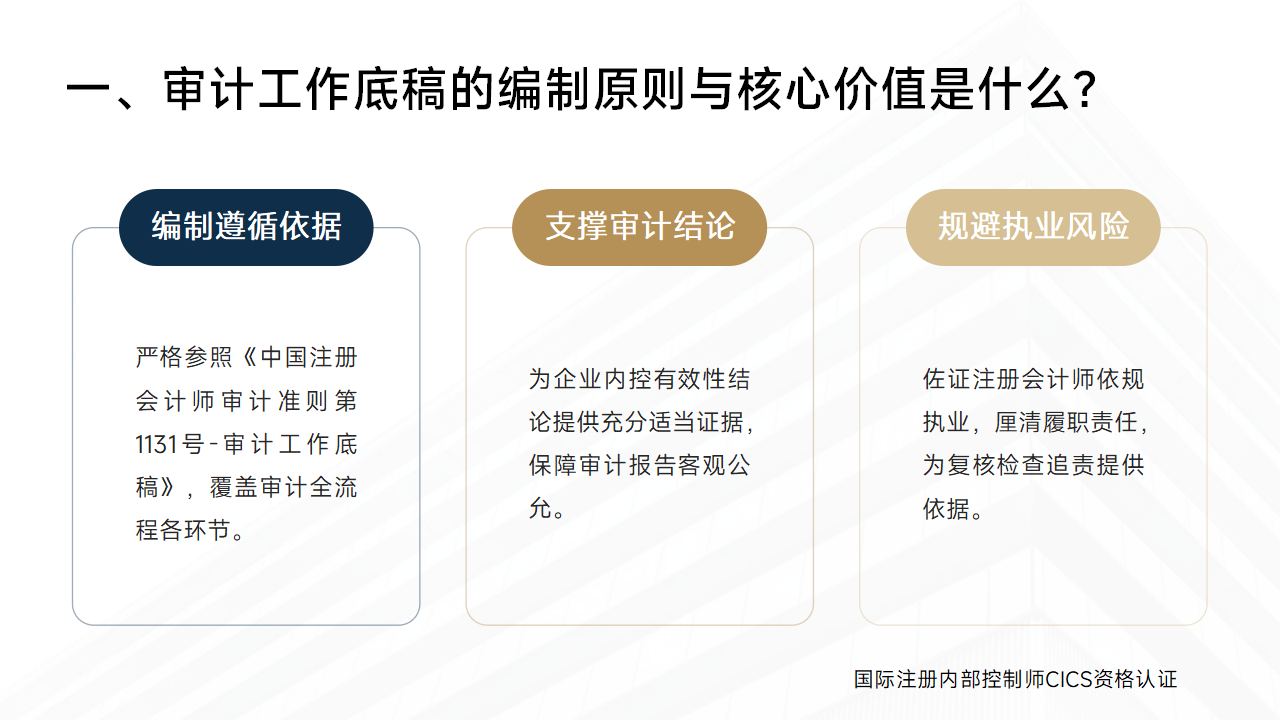
内控审计工作底稿的编制,严格参照《中国注册会计师审计准则第1131号——审计工作底稿》执行,覆盖审计计划制定、程序实施、证据获取、结论输出等全部工作环节。其核心价值体现在两大维度:一方面,完整的底稿记录能够为企业内控有效性结论提供充分、适当的证据支撑,保障审计报告客观公允;另一方面,可有效佐证注册会计师严格按照行业指引、执业准则及法律法规开展审计工作,厘清审计履职责任、规避执业风险,为后续复核、检查与追责提供可靠依据。
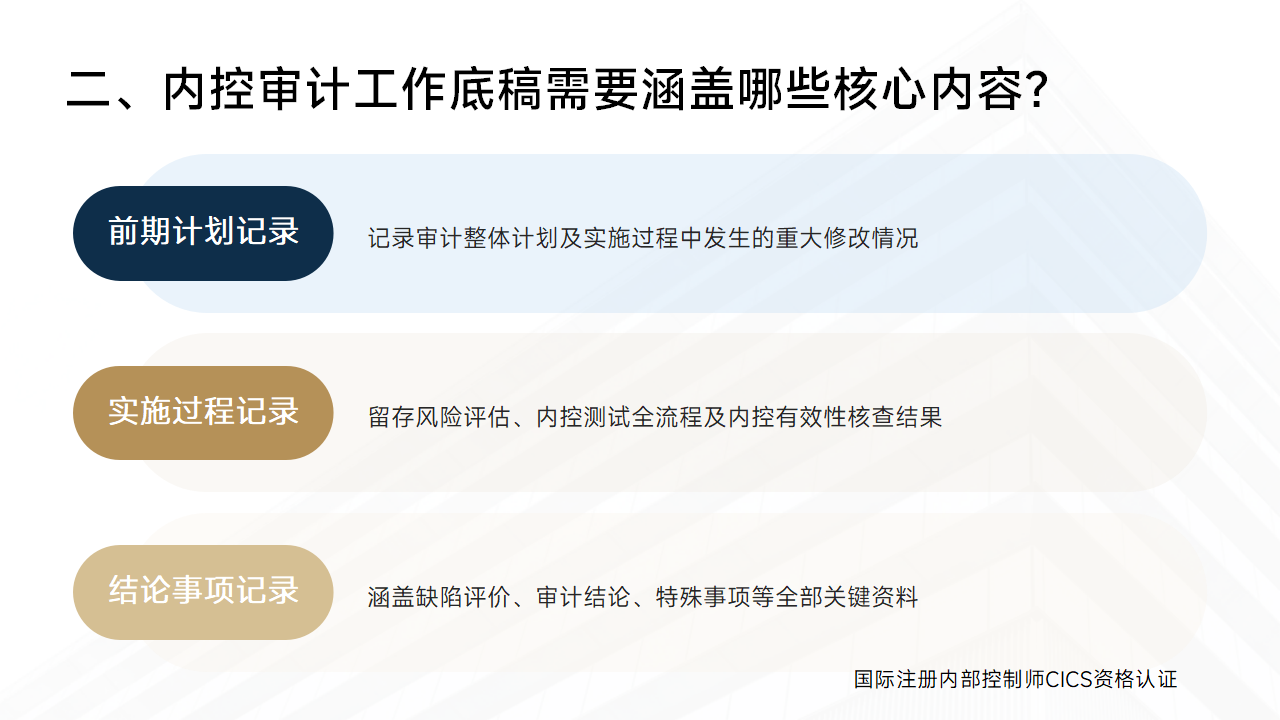
审计指引明确划定了工作底稿的六大必备记录内容,实现审计全流程留痕。具体包括:审计整体计划及实施过程中的重大修改情况;风险评估、测试控制选取的完整过程与结果;内控设计与运行有效性的测试程序、实施过程及核查结果;各类内控缺陷的识别、研判与等级评价资料;审计过程形成的最终审计结论与专业意见;审计过程中的各类特殊事项与重要信息。全方位的内容留存,确保审计流程完整闭环、关键节点有据可查。
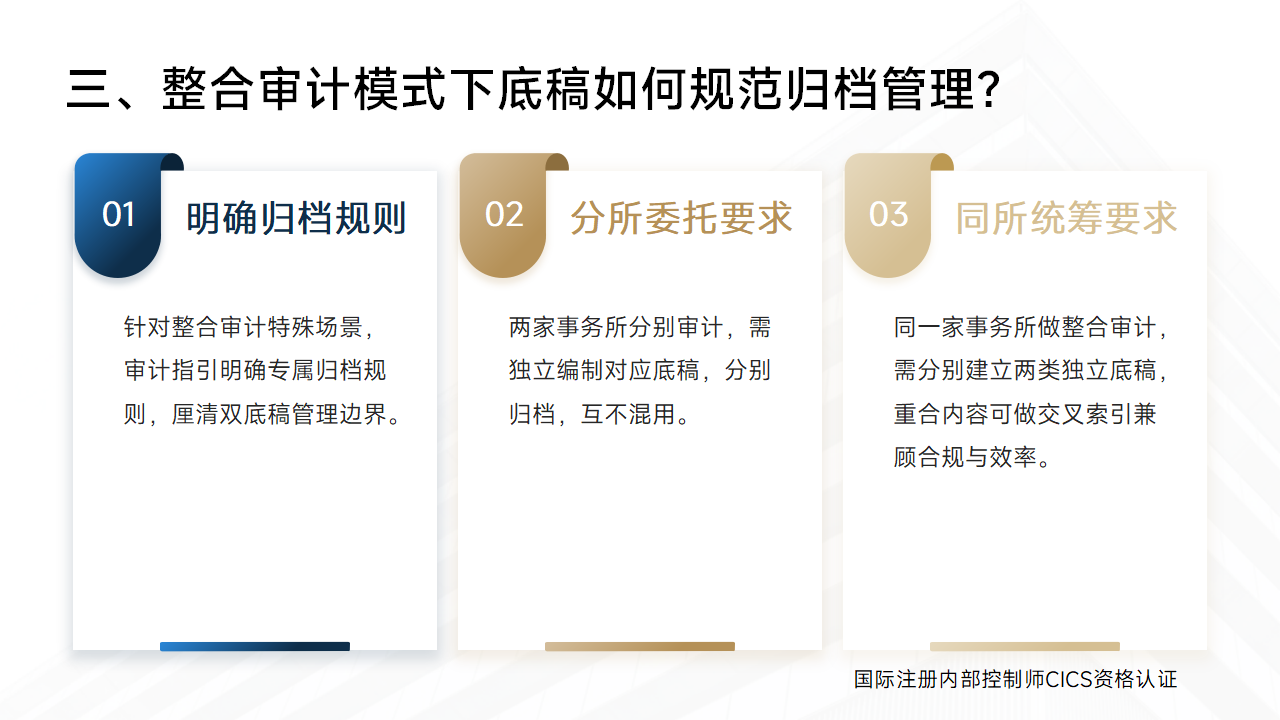
针对整合审计特殊场景,审计指引明确了专属底稿归档规则,厘清双底稿管理边界。若企业委托两家事务所分别开展内控审计与财报审计,双方需独立编制、分别归档对应工作底稿,互不混用。若由同一家事务所统筹开展整合审计,仍需分别建立独立的内控审计底稿与财务报表审计底稿。对于两类审计的重合工作内容,可在两套底稿间建立交叉索引机制,既避免重复编制、降低工作负担,又保证两套底稿独立完整、合规可查,适配整合审计实操需求。
综上,规范记录审计工作、完善底稿归档管理,是内控审计合规履职的基础要求。标准化的工作底稿体系,实现了审计工作全程留痕、有据可依、权责清晰、可查可溯,既夯实了审计结论的专业性与可信度,规范了注册会计师执业行为,也为企业持续优化内部控制体系、监管部门开展监督核查提供了扎实的资料支撑。
来源:国际注册内部控制师 CICS 资格认证
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1780506/1700246/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 32
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 658
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 1930
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 2719
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 3069
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 3294
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 3583
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 3647