
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 59
内控实务讲解108:如何规范开展内控审计收尾工作?
完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计结论、落实责任界定、规范审计披露的关键环节。依据《企业内部控制审计指引》,该阶段核心涵盖形成审计意见、获取管理层书面声明、分级沟通审计事项三大核心工作,通过标准化、规范化的收尾流程,保障内控审计结论客观公允、权责清晰,构建完整的内控审计工作闭环。
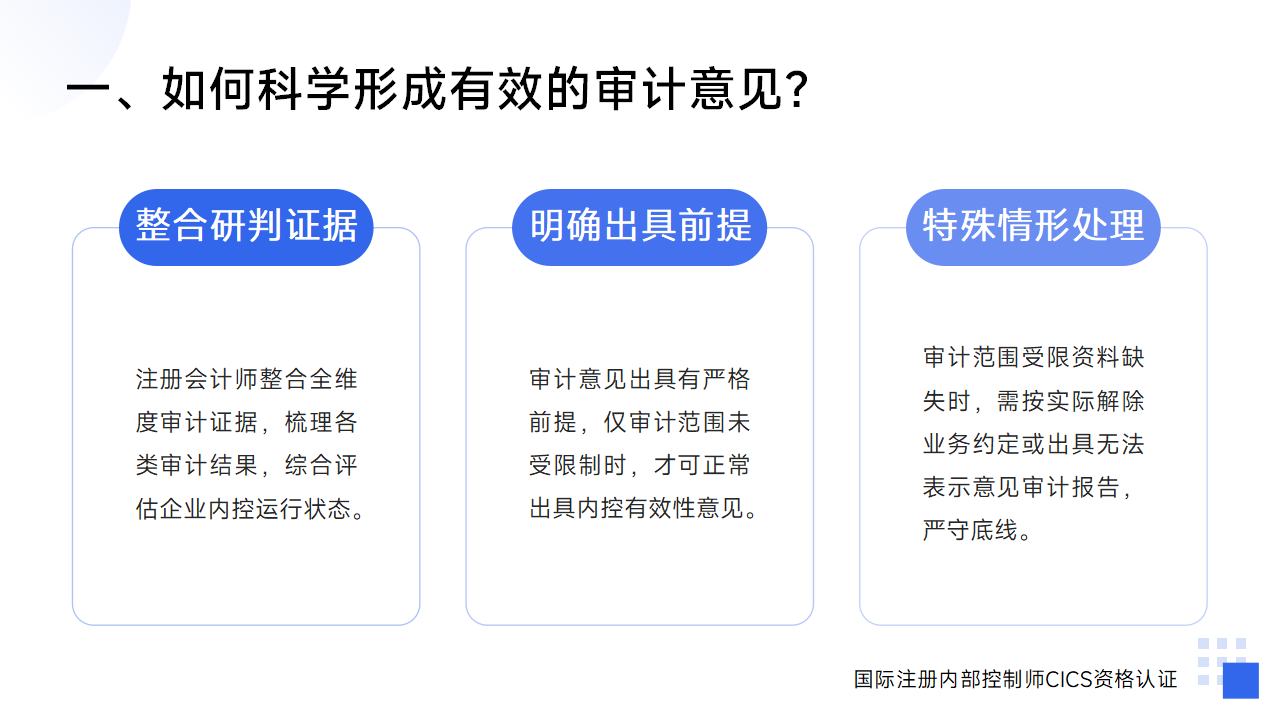
形成审计意见是收尾工作的首要核心,注册会计师需整合全维度审计证据,综合研判内控整体有效性。审计人员需全面梳理控制测试结果、财务报表错报情况、各类内控缺陷,同时参考企业内部审计报告及相关管控资料,全方位评估企业内控运行状态。审计意见的出具存在严格前提,仅在审计范围未受限制时,方可正常出具内控有效性审计意见。若出现审计范围受限、资料缺失等问题,注册会计师需根据实际情况解除业务约定或出具无法表示意见的审计报告,严守审计客观严谨底线。
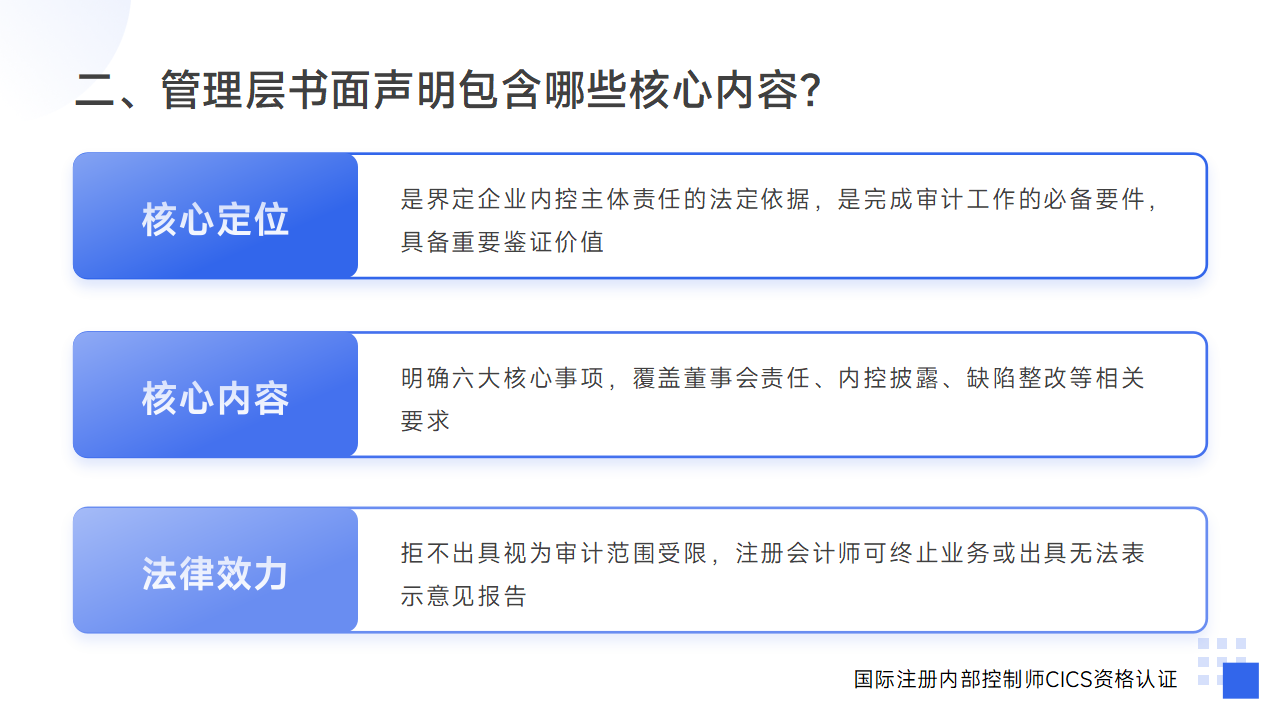
管理层书面声明是界定企业内控主体责任的法定依据,是完成审计工作的必备要件,具有重要鉴证价值。书面声明明确六大核心内容:一是董事会认可自身内控建设与实施主体责任;二是如实披露企业内控自我评价标准与结论;三是承诺未借用审计工作结果开展自评;四是完整披露全部内控缺陷,单独列明重大缺陷、重要缺陷;五是说明往期重大、重要缺陷的整改落地情况;六是披露基准日后内控重大变动及相关影响因素。若企业拒绝出具书面声明,将直接视为审计范围受限,注册会计师可终止业务或出具无法表示意见报告。
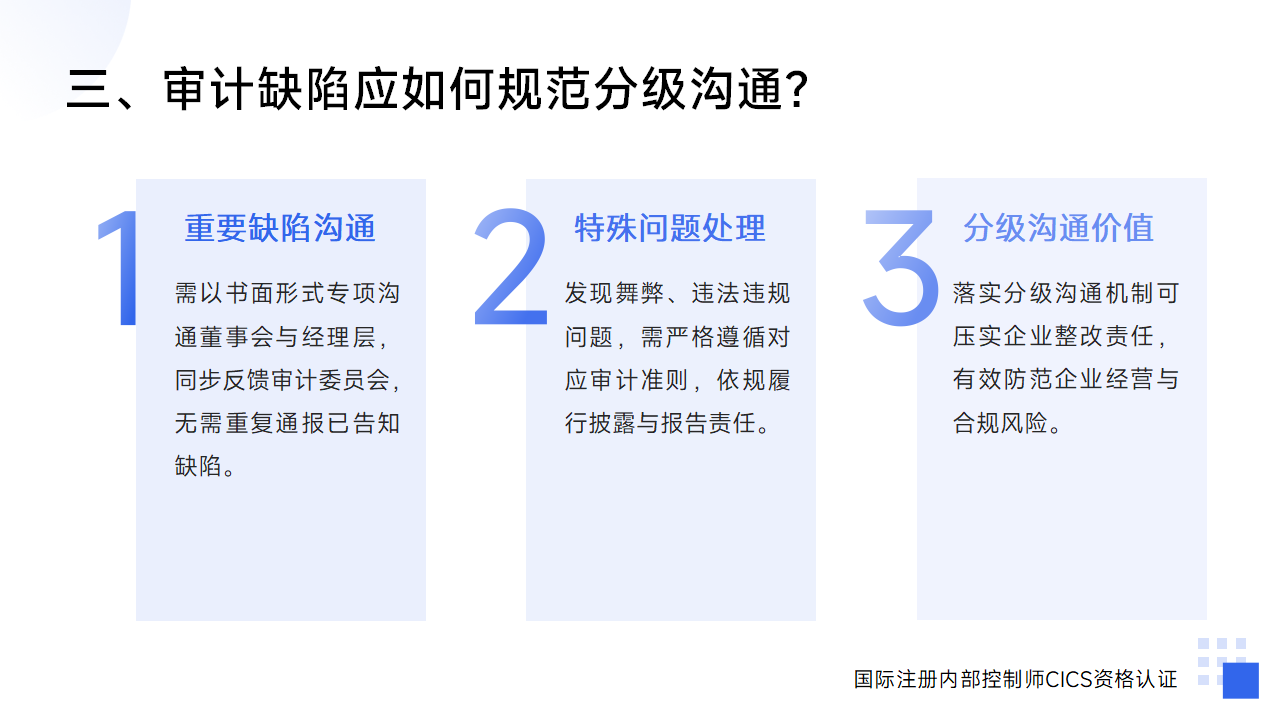
分级沟通审计缺陷是压实企业整改责任、防范经营风险的关键举措。注册会计师需全面梳理审计发现的各类内控缺陷,落实分级沟通机制。针对审计识别的重大缺陷、重要缺陷,必须以书面形式专项沟通企业董事会与经理层,精准告知缺陷风险、影响范围及整改要求。同时需同步向审计委员会反馈沟通结果,无需重复通报过往已书面告知的缺陷问题。此外,审计过程中若发现舞弊、违法违规等特殊问题,需严格遵循对应审计准则,依规履行披露与报告责任,全面防范企业合规风险。
综上,完成审计工作阶段通过精准研判审计意见、固化主体责任声明、分级闭环沟通缺陷三项核心工作,完善了内控审计全流程体系。标准化的收官流程,既保障了审计结论的真实性、公允性、合规性,又清晰划分了企业治理层与审计机构的权责,助力企业精准落实缺陷整改、持续优化内控体系,充分发挥内部控制审计的风险防控与治理赋能价值。
来源:国际注册内部控制师 CICS 资格认证
内控实务讲解108:如何规范开展内控审计收尾工作?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1780351/1700127/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 59
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 848
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 1203
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 1419
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 1719
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 1987
内控实务讲解102:企业如何开展内控缺陷认定与整改? 内控缺陷认定是企业内部控制评价的核心环节,直接决定内控评价成效与企业风险治理水平。企业...
2026-09-08 3603
内控实务讲解101:如何科学落地企业内部控制评价工作? 内部控制评价是企业排查管理漏洞、防范经营风险、优化内控体系的核心抓手。内控评价拥有标...
2026-09-06 3686