
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18530
舞弊是企业内控体系的“蛀虫”,轻则损害企业经济利益,重则破坏市场信誉、引发经营危机。《企业内部控制基本规范》第四十二条明确规定,企业应当建立反舞弊机制,坚持“重在预防”原则,规范舞弊案件处置全流程。但不少企业的反舞弊机制流于形式,难以形成有效震慑。那么,完善的反舞弊机制究竟包含哪些核心内容?
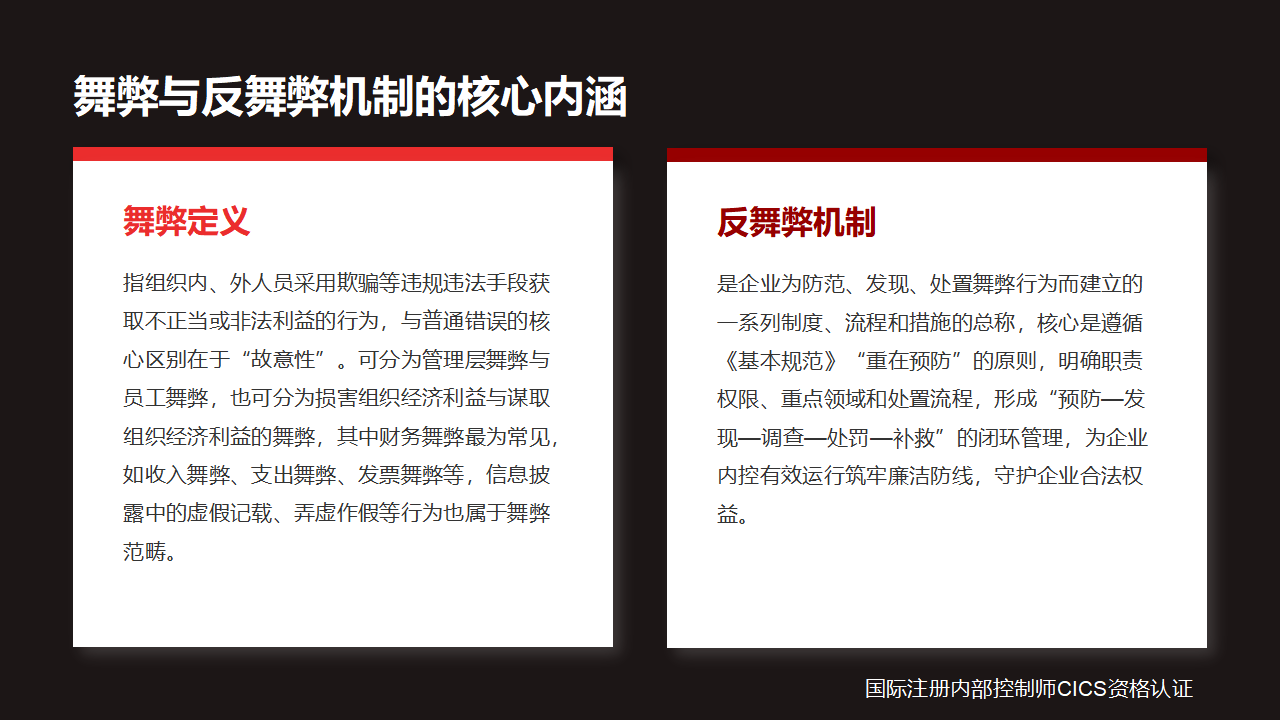
想要搭建有效的反舞弊机制,首先要明确舞弊的定义与反舞弊的核心目标。所谓舞弊,是指组织内、外人员采用欺骗等违规违法手段获取不正当或非法利益的行为,其与普通错误的核心区别在于“故意性”。舞弊可分为管理层舞弊与员工舞弊,也可分为损害组织经济利益与谋取组织经济利益的舞弊,其中财务舞弊最为常见,如收入舞弊、支出舞弊、发票舞弊等,信息披露中的虚假记载、弄虚作假等行为也属于舞弊范畴。
而反舞弊机制,是企业为防范、发现、处置舞弊行为而建立的一系列制度、流程和措施的总称,核心是遵循《基本规范》“重在预防”的原则,明确职责权限、重点领域和处置流程,形成“预防—发现—调查—处罚—补救”的闭环管理,为企业内控有效运行筑牢廉洁防线,守护企业合法权益。
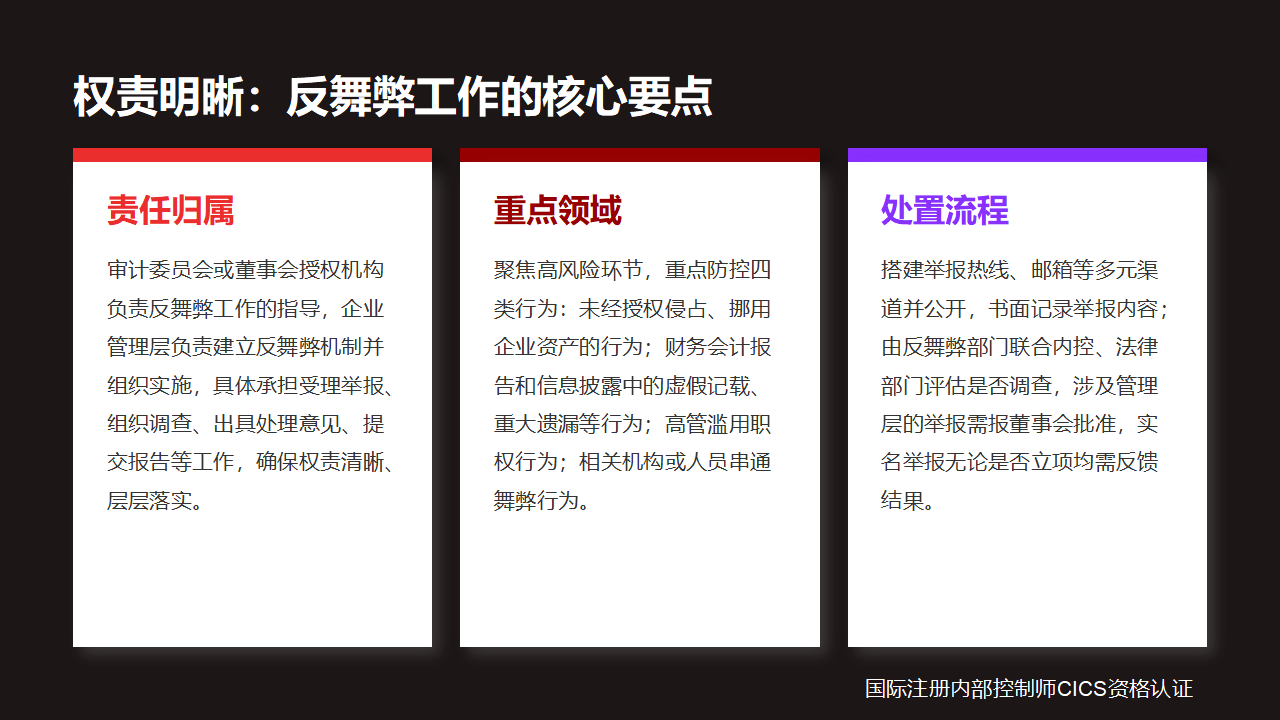
反舞弊机制的有效运行,离不开清晰的权责划分、明确的重点领域和规范的处置流程,这也是《基本规范》明确要求的核心内容,更是反舞弊工作落地的关键。
一是明确反舞弊责任归属,形成分级负责的管理体系:审计委员会或董事会授权机构负责反舞弊工作的指导,企业管理层负责建立反舞弊机制并组织实施,具体承担受理举报、组织调查、出具处理意见、提交报告等工作,确保权责清晰、层层落实。二是明确反舞弊重点领域,聚焦高风险环节,重点防控四类行为:未经授权侵占、挪用企业资产的行为;财务会计报告和信息披露中的虚假记载、重大遗漏等行为;高管滥用职权行为;相关机构或人员串通舞弊行为,这也是企业舞弊的高发领域。三是规范举报、调查和报告程序,搭建举报热线、邮箱等多元渠道并公开,书面记录举报内容;由反舞弊部门联合内控、法律部门评估是否调查,涉及管理层的举报需报董事会批准,实名举报无论是否立项均需反馈结果。
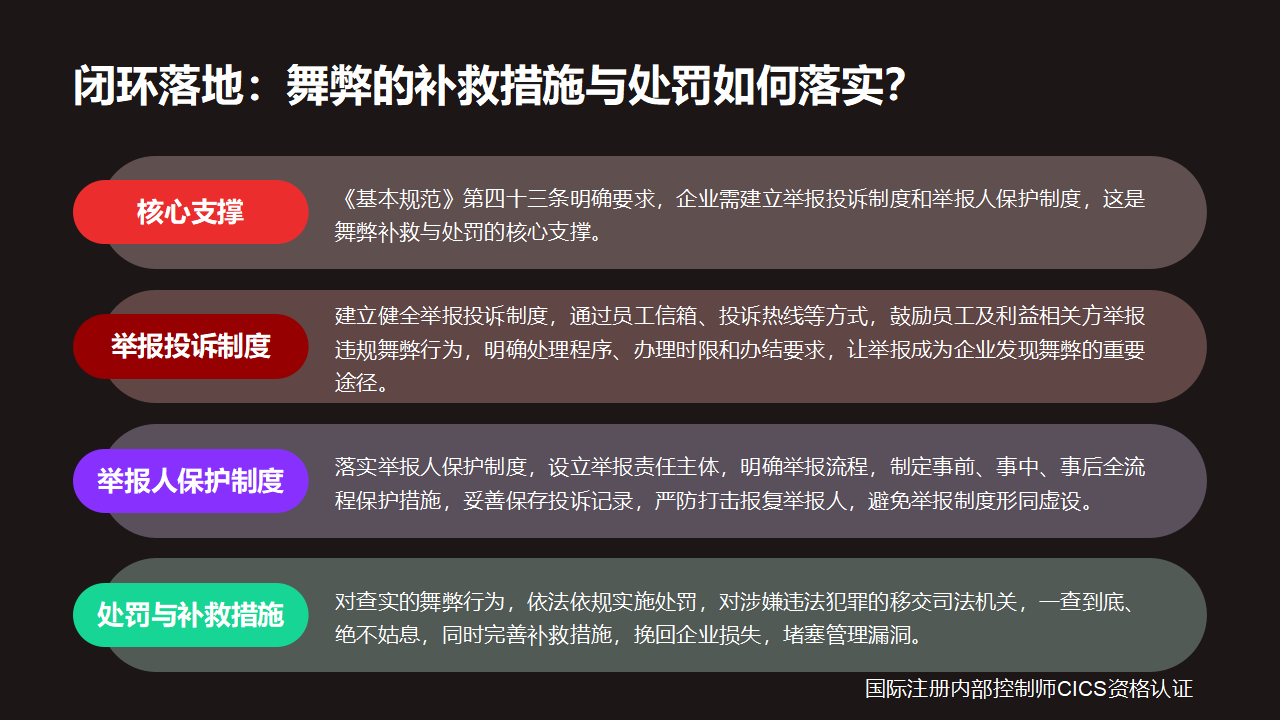
完善的补救与处罚措施,是反舞弊机制形成震慑力的关键。《基本规范》第四十三条明确要求,企业需建立举报投诉制度和举报人保护制度,这也是舞弊补救与处罚的核心支撑。
一方面,建立健全举报投诉制度,通过员工信箱、投诉热线等方式,鼓励员工及利益相关方举报违规舞弊行为,明确处理程序、办理时限和办结要求,让举报成为企业发现舞弊的重要途径。另一方面,落实举报人保护制度,这是举报投诉制度有效运行的关键——设立举报责任主体,明确举报流程,制定事前、事中、事后全流程保护措施,妥善保存投诉记录,严防打击报复举报人,避免举报制度形同虚设。同时,对查实的舞弊行为,依法依规实施处罚,对涉嫌违法犯罪的移交司法机关,一查到底、绝不姑息,同时完善补救措施,挽回企业损失,堵塞管理漏洞。
反舞弊机制是企业内控体系的重要组成部分,更是守护企业廉洁经营的“防火墙”。唯有厘清舞弊与反舞弊的核心内涵,明确权责划分、聚焦重点领域、规范处置流程,落实举报投诉与举报人保护制度,才能形成“不敢舞弊、不能舞弊、不想舞弊”的良好氛围,让反舞弊机制真正落地见效,助力企业规避舞弊风险,实现稳健、可持续发展。
来源:国际注册内部控制师CICS系列教材
内控实务讲解035:企业反舞弊机制如何筑牢廉洁防线?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1767986/1688717/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18530
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19150
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20445
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21231
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21537
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21765
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15931
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16000