
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 11941
内部信息传递是企业各管理层级依托内部报告传递经营管理信息的重要过程,是落实发展战略、识别经营风险、开展绩效考核的重要支撑。信息失真、传递阻滞、商业秘密泄露,会直接造成决策误判、经营损失。内部信息传递串联内部报告管理、关联交易披露、反舞弊、内部审计多个关键节点,企业需要识别全流程风险,落地配套内控措施,保障信息真实、及时、安全流转。
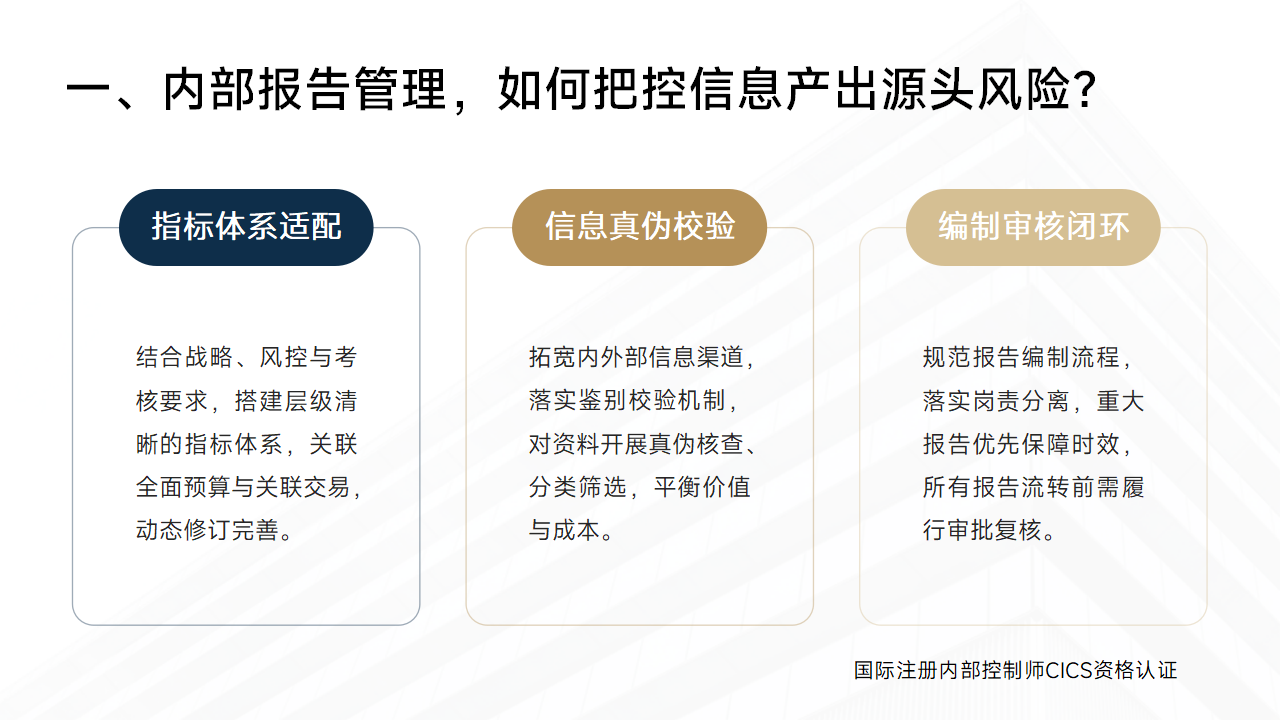
内部报告是内部信息传递最核心载体,指标搭建、信息收集、报告编制审核构成信息产出的第一道关口。该阶段主要风险有:报告指标脱离企业战略,和全面预算脱节,未能随业务动态更新;内外部信息收集散乱,真伪未甄别;内部报告编制脱离业务实际、内容残缺,未经审核就流转下发,涉及关联交易的业务数据归集不全,关键交易信息遗漏。
对应的内控措施重在源头质量管控。企业应当结合发展战略、风控与考核要求,搭建层级清晰的内部报告指标体系,将指标与全面预算深度结合,把关联交易相关业务纳入报告归集范围,根据业务环境变化动态修订完善。拓宽内外部信息获取渠道,同时落实信息鉴别校验机制,对收集的资料开展真伪核查、分类筛选,兼顾信息价值与获取成本。严格规范报告编制流程,落实编制与审核岗位分离,重大突发事件报告优先保障时效,所有报告流转前必须履行审批复核程序,从源头守住信息质量关口。
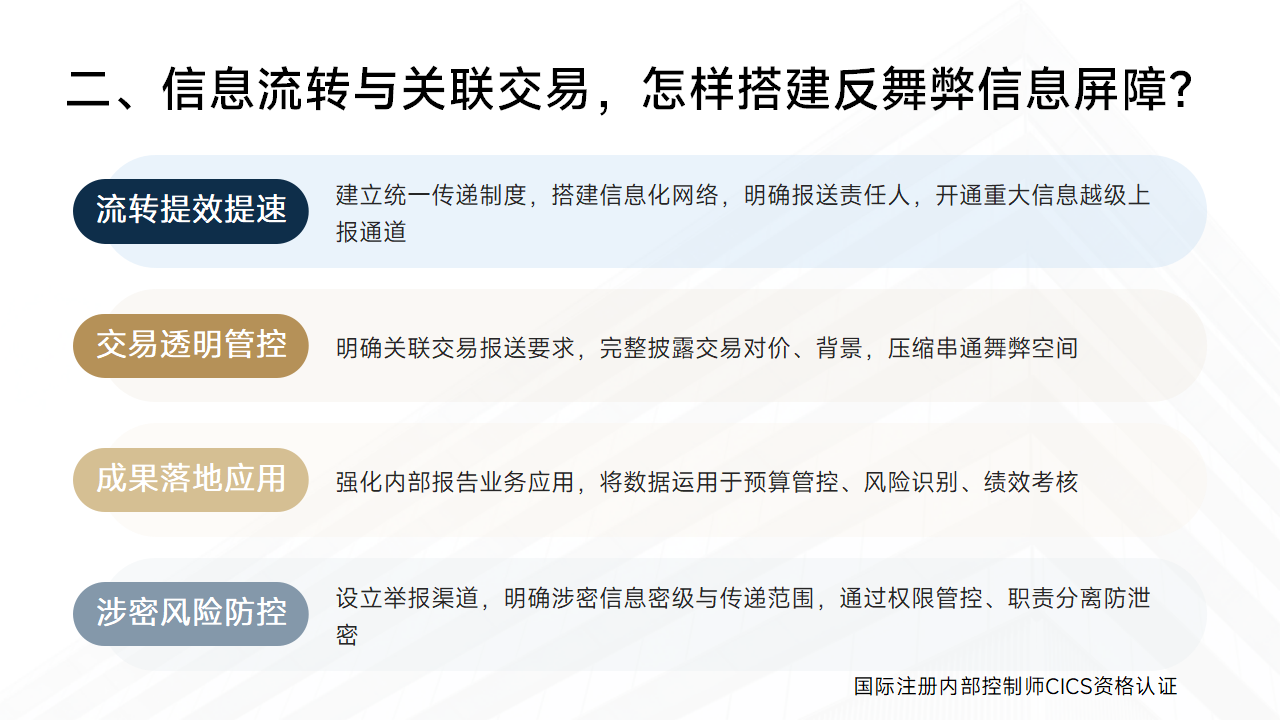
报告流转使用、保密管控阶段,既是内部信息传递的实操环节,也是舞弊行为容易滋生的关键地带。主要风险体现为:缺少标准化传递流程,信息流转滞后,紧急重大信息无法及时上报;关联交易相关内部信息传递不透明,存在串通舞弊空间;管理层决策没有充分运用内部报告成果,报告流于形式;内部涉密信息管控缺位,造成商业秘密外泄。
内控重点聚焦流转效率、交易透明与舞弊防范。企业制定统一的内部报告传递制度,借助信息化平台搭建内部信息传递网络,明确各层级信息报送责任人,同时开通重大信息越级上报通道。强化内部报告的业务应用,将报告数据运用于预算管控、风险识别、绩效考核。针对关联交易,明确交易事项的内部报告报送要求,完整披露交易对价、交易背景。完善反舞弊配套机制,设立举报渠道,明确涉密信息密级与传递范围,通过权限管控、职责分离,防范串通舞弊、商业秘密泄露等问题。
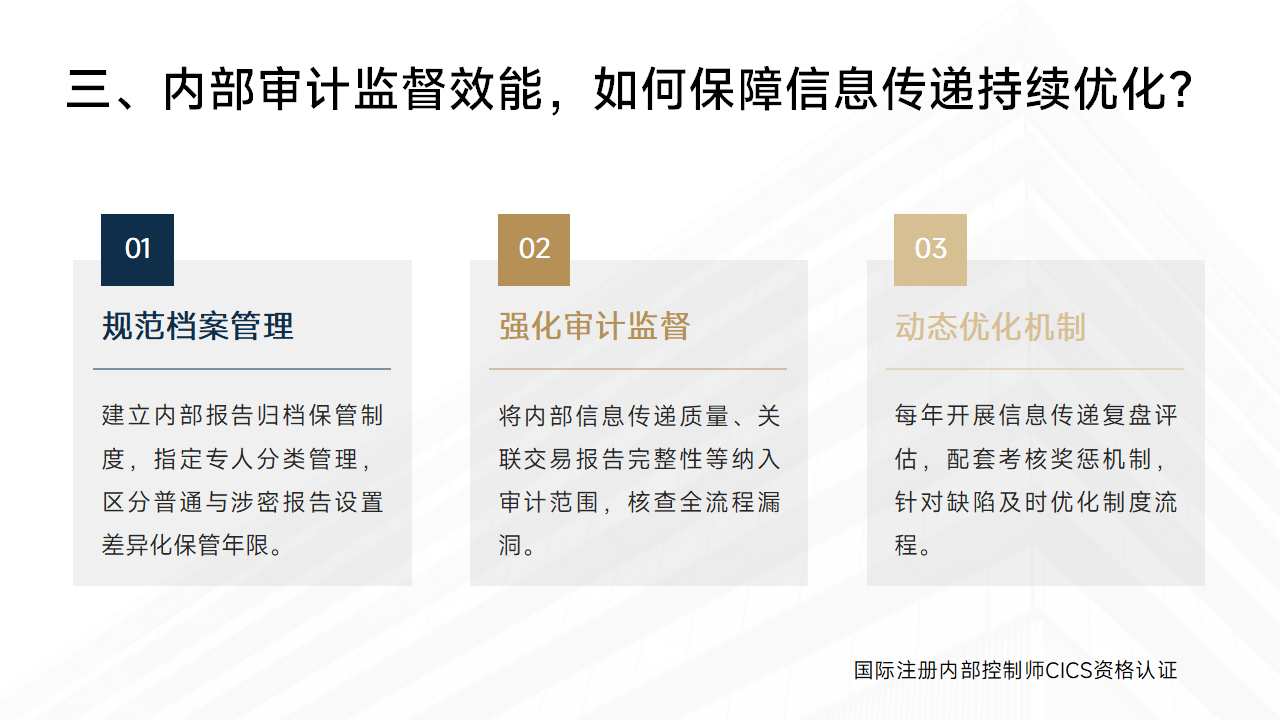
内部审计是内部信息传递体系的重要监督保障,衔接档案保管、定期评估、问题整改全流程。该环节主要风险为:内部报告保管制度缺失,档案存放混乱;缺少常态化监督评估机制,信息失真、传递滞后、舞弊隐患无法被及时识别;发现的管控缺陷缺少整改与考核约束。
内控措施突出档案管理、审计监督与动态改良。建立内部报告归档保管制度,指定专人分类管理报告资料,区分普通报告与重大涉密报告设置差异化保管年限。发挥内部审计监督职能,将内部信息传递质量、关联交易报告完整性、反舞弊机制落地情况纳入审计范围,核查信息传递全流程漏洞。常态化开展内部信息传递定期评估,每年对报告质量、传递时效、信息安全开展复盘,针对审计、评估发现的缺陷及时优化制度流程。配套考核奖惩机制,将信息报送质量、履职情况纳入绩效考核,持续迭代完善企业内部信息传递体系。
综上,内部信息传递内控需要打通内部报告、关联交易管控、反舞弊、内部审计各个关键环节。把控信息源头质量、强化舞弊风险阻隔、落实审计监督改良,破除企业内部信息壁垒,让真实有效的内部信息成为企业战略落地、风险防控的有力支撑。
来源:国际注册内部控制师 CICS 资格认证
内控实务讲解095:信息流转决定经营成效,企业如何筑牢内部信息传递风控防线?
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1779128/1699069/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 11941
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 12546
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 13832
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 14612
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 14948
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 15180
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 11518
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 11586