
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18542
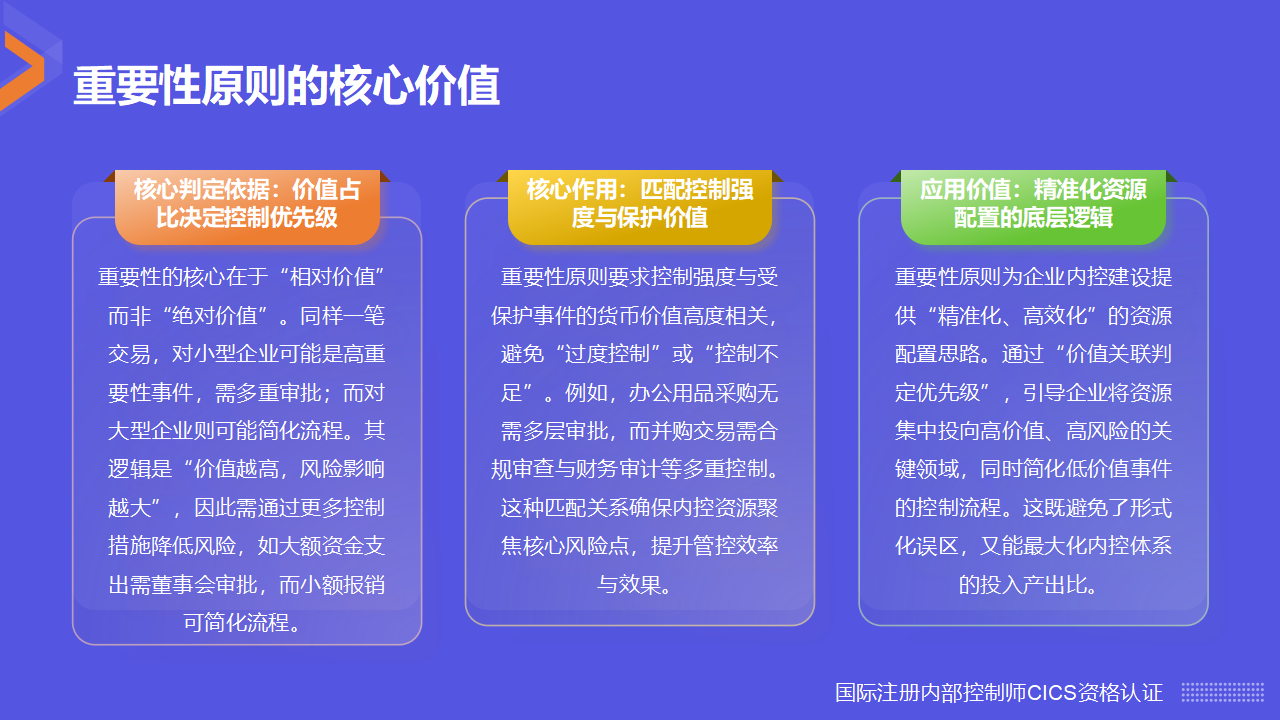
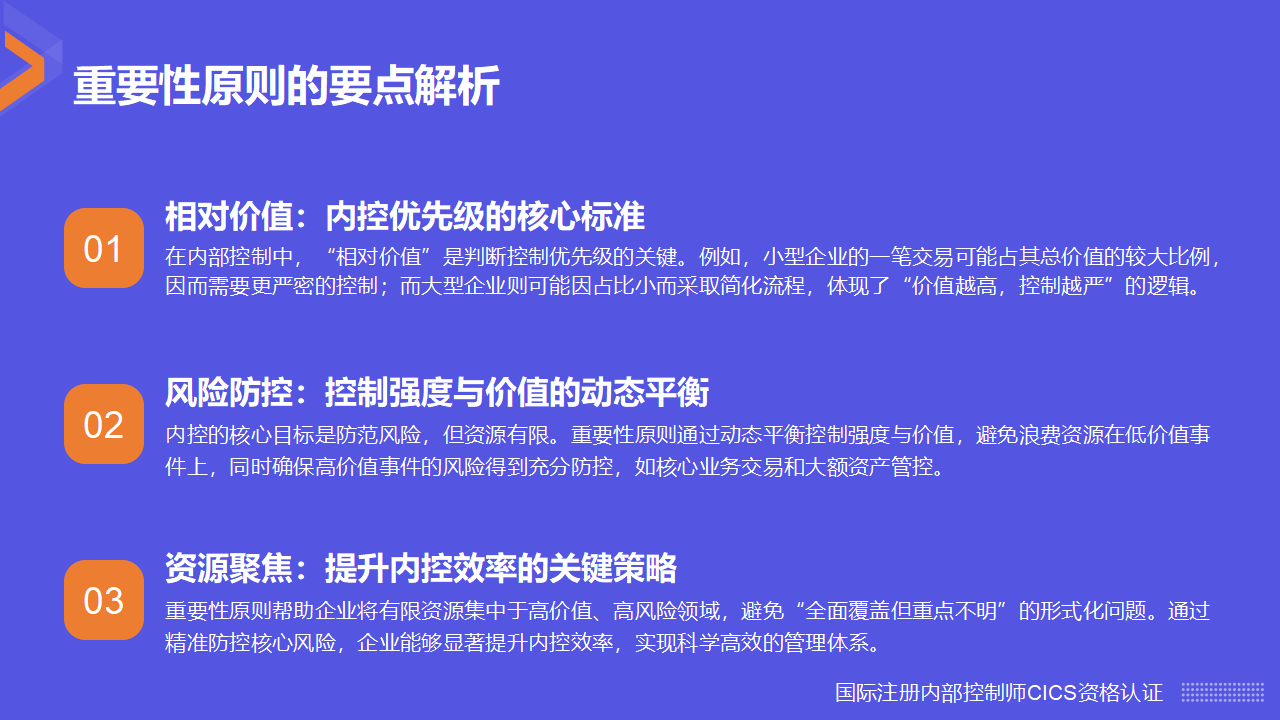
在内部控制体系中,“重要性原则”是决定控制措施设计与强度的核心判断标准,其核心内涵是受保护事件的价值与公司总价值的关联程度—— 该价值相对于组织总价值占比越高,对应的控制措施就越严密,本质是通过量化价值关联,实现控制资源的精准配置。
从术语关键逻辑来看,可聚焦两点理解:
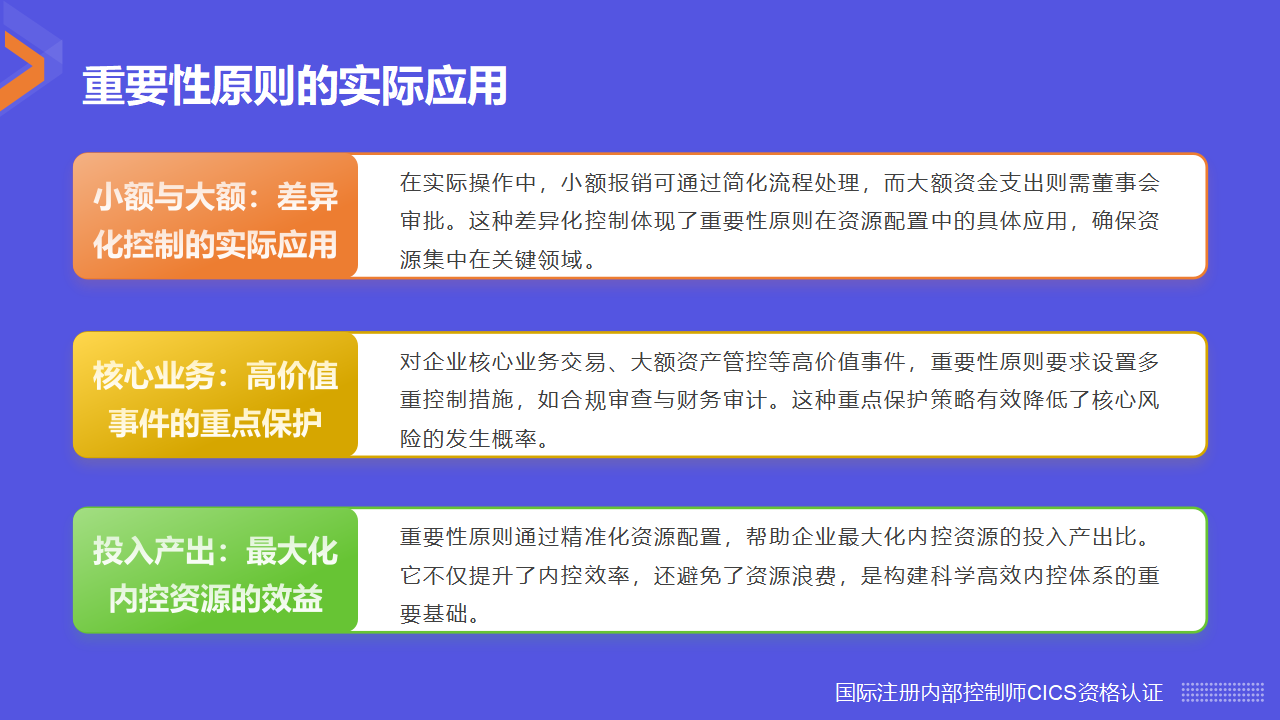
核心判定依据:价值占比决定控制优先级重要性的核心是“相对价值” 而非 “绝对价值”:同样一笔交易,对小型企业可能属于 “高重要性”(需多重审批、全程监控),对大型企业可能属于 “低重要性”(简化控制流程)。其核心逻辑是 “价值越高,风险影响越大”,因此需通过更多控制措施降低风险(如大额资金支出需董事会审批,小额报销可简化流程)。
核心作用:建立控制强度与保护价值的匹配关系重要性原则要求控制强度与受保护事件的货币价值高度相关,避免“过度控制” 或 “控制不足”:既不浪费资源对低价值事件设置复杂控制(如办公用品采购无需多层审批),也不忽视高价值事件的风险防控(如并购交易需合规审查、财务审计等多重控制),确保内控资源聚焦核心风险点,提升管控效率与效果。
从内部控制逻辑来看,重要性原则的核心价值是为企业内控建设提供“精准化、高效化” 的资源配置思路:内控的核心目标是防范风险,但企业资源有限,若对所有事件采取统一强度的控制,必然导致资源浪费或核心风险失控。而重要性原则通过 “价值关联判定优先级”,引导企业将内控资源集中投向高价值、高风险的关键领域(如核心业务交易、大额资产管控),同时简化低价值事件的控制流程,既避免了内控流于 “全面覆盖但重点不明” 的形式化误区,又能通过精准防控核心风险,最大化内控体系的投入产出比,是企业构建科学高效内控体系的重要底层逻辑。
内部控制术语讲解52:重要性原则
视频学习链接:https://www.neikong.com/s/pc/#/course/detail/1760467/1681719/info
《国际注册内部控制师CICS资格认证》网络课程学习班:
近期课程安排:https://www.neikong.cn/2525.html
添加内控网专属客服微信,加入内控从业者交流圈
每日获取内控精选学习资讯,轻松积累专业知识
相关文章
内控实务讲解110:审计工作底稿如何守住内控审计的合规底线? 记录审计工作是内控审计全流程的重要归档环节,也是保障审计工作可追溯、可复核、可...
2026-09-23 18542
内控实务讲解109:如何出具合规有效的内控审计报告? 出具审计报告是企业内部控制审计的最终成果输出环节,是注册会计师汇总审计证据、发表专业意...
2026-09-22 19162
内控实务讲解108:如何规范开展内控审计收尾工作? 完成审计工作是企业内部控制审计的收官核心阶段,承接前期审计取证、缺陷核查工作,是形成审计...
2026-09-20 20457
内控实务讲解107:如何科学判定内控缺陷,精准识别企业风控漏洞?内部控制缺陷评价是内控审计工作的核心环节,依据《企业内部控制审计指引》,注册会计师需要...
2026-09-18 21243
内控实务讲解106:如何自上而下落地内控审计实施工作? 内控审计实施是注册会计师获取证据、判断内控有效性的核心阶段。依据《企业内部控制审计指...
2026-09-17 21549
内控实务讲解105:内控审计计划工作如何筑牢审计质量第一道防线? 计划审计工作是企业内部控制审计的前置核心环节,是保障审计工作规范、高效、精...
2026-09-16 21777
内控实务讲解104:内部控制审计如何夯实企业合规风控基石? 内部控制审计是企业合规治理与风险防控的核心外部鉴证手段,《企业内部控制审计指引》...
2026-09-15 15939
内控实务讲解103:内控评价报告如何赋能企业合规治理? 内部控制评价报告是企业内控评价工作的最终成果载体,是集中展示企业内控设计、运行成效、...
2026-09-14 16008